
Bilan annuel 2018 du secteur Construction
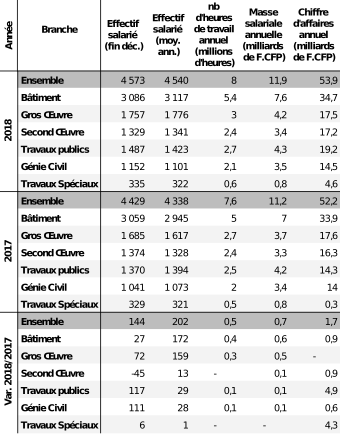
 Le secteur Construction génère 54 milliards de chiffre d’affaires en 2018, soit deux milliards de plus qu’en 2017. La forte demande privée porte la hausse de l'activité. Les taux d’intérêts bas depuis quelques années facilitent l’accès aux prêts immobiliers, générant une demande plus élevée que l’offre sur le marché immobilier et donc une augmentation des prix. Dans un tel contexte, une partie de la demande d’achat de biens immobiliers s’oriente vers la construction de maisons individuelles neuves. Le chiffre d’affaires atteint en 2018 n’avait plus été observé depuis 2009, mais avec, aujourd’hui, 1 100 salariés de moins ; 4 540 salariés travaillent en moyenne dans le secteur Construction, soit 200 salariés de plus en un an. L’emploi progresse mais les effectifs restent bien inférieurs à ceux d’avant l’entrée en crise du secteur (- 41 \%). L'amélioration de la rentabilité et la hausse du coût du travail expliquent cette situation.
 514 ko
 530 ko
Un chiffre d'affaires en hausse, porté par une demande privée qui s'intensifie
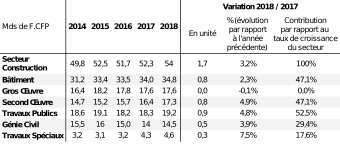
2 200 touristes terrestres marchands La hausse du chiffre d'affaires est simultanément portée par les branches Bâtiment et Travaux Public. Celle de l'activité des Travaux Publics est liée au niveau de mandatement direct du Pays. En revanche, la hausse de l'activité du Bâtiment repose à la fois sur la hausse de lademande privée et des mandatements directs mais ces derniers sont restés stables.
Si le chiffre d'affaires du secteur construction est en hausse au niveau global, la situation est très contrastée au niveau de chaque entreprise selon la taille du chiffre d'affaires et des corps de métiers concernés.
Les dix entreprises générant les plus gros chiffres d'affaires cumulent à elles seules 24,6 milliards de F.CFP, soit 46 % du chiffre d'affaires du secteur. Comparé à 2017, ce montant augmente de 7,4 %, soit une contribution de 91% au taux de croissance global du secteur construction.
La répartition des entreprises par décile selon le chiffre d'affaires montre que le 10<U+1D49> décile génère un chiffre d'affaires de 42 milliards de F.CFP, soit 78 % du chiffre d'affaires du secteur. Ce décile contribue pour 87 % à la hausse globale.
TABLE 1. Évolution du chiffre d'affaires annuel par activité
Source : Contributions - ISPF
Cependant le taux de concentration du secteur est stable en 2018. En effet, les entreprises dont le chiffre d'affaires progresse le plus appartiennent aux déciles intermédiaires, les entreprises appartenant à la médiane ont une progression de 11 %, alors que celles du10<U+1D49> décileprogressent seulement de 4 %, et celui des dix entreprises rassemblant es plus gros chiffres d'affaires, de 7,4%. Seuls les chiffres des entreprises des 1er et 2e déciles diminuent.
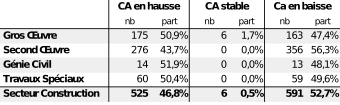
Si le chiffre d'affaires global de l'activité construction progresse par rapport à 2017, en revanche, la moitié des entreprises déclarent un chiffre en baisse. De la même façon, le chiffre d'affaires du secondoeuvre » augmente de 5 %, mais 56 % des entreprises de ce corps de métier déclarent un chiffre d'affaires en baisse par rapport à l'année précédente.
Ceci s'explique, d'une part, parce qu'un certain nombre d'entreprises référencées réalisent des travaux de second œuvre non comptabilisés comme tels dans l'activité principale de l'entreprise et d'autre part , car ce corps de métier est celui qui compte le plus grand nombre d'entreprises actives déclarant un chiffre d'affaires. La concurrence y est donc forte et l'activité se déporte plus facilement d'une entreprise à l'autre selon les années.
TABLE 2. Répartition des entreprises selon l’évolution du chiffre d'affaires entre 2017 et 2018
Source : Contributions - ISPF
La hausse de la demande privée porte l'activité
En 2018, l'activité du secteur Construction est portée par la forte hausse de la demande privée [^1]qui compense la stabilité des mandatements directs du Pays. En effet, la demande publique progresse de 2,3 % mais le montant des mandatements directs du Pays est stable, particulièrement auprès de la branche Bâtiment. Les importations de matériaux de construction qui progressent de 10 % entre 2017 et 2018, confirment l'accroissement de la demande ; les importations de ciment, de fer et d'aluminium augmentent de 20 %. D'autre part, l'augmentation conséquente des prêts immobiliers [^2] et le large usage du dispositif AIM[^3] attestent aussi du dynamisme de la demande privée. En 2018, sur un marché immobilier tendu, les ménages privilégient la construction de maisons individuelles qui prend le pas sur l'achat de biens immobiliers déjà bâtis.
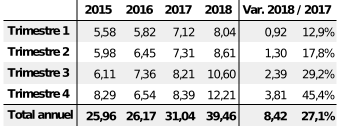
La production de prêt immobiliers augmente de 27 % en 2018 et, sur le seul quatrième trimestre, la progression est de 45 %. Parallèlement, le nombre de dossiers AIM déposés par les particuliers a plus que doublé ; sur le volet Construction, le nombre de dossiers déposés passe de 52 à 196. Le montant d'aides octroyées a quintuplé entre 2017 et 2018 pour atteindre 1,1 milliard de F.CFP ventilé comme suit : 578 millions F.CFP d'aide pour le volet Construction et 535 millions F.CFP pour le volet Extension/Rénovation.
TABLE 3. Production de prêts immobiliers aux ménages, entreprises, collectivités (milliards de F.CFP)
Source : IEOM -ISPF
Pour le secteur de la construction, ce dispositif AIM joue comme un levier et se traduit par un ajout de 6 milliards de F.CFP de chiffre d'affaires supplémentaire réparti pour 4 milliards sur le volet Construction, et 2 milliards sur le volet Extension/Rénovation.
En effet, sur le volet construction, avec un budget de 20 millions F.CFP en moyenne par dossier, ces 196 projets de maisons individuelles ont généré 4 milliards F.CFP de chiffre d'affaires supplémentaires dans les activités du Gros Œuvre et Second Œuvre principalement.
Sur le volet Extension/Rénovation, le montant d'aide de 535 millions de F.CFP couvre 422 projets. L'aide totale du Pays étant plafonné à 30 % du montant total des travaux, ces projets ont généré 2 milliards de F.CFP de chiffre d'affaires supplémentaires, là aussi dans les activités du Gros Œuvre et Second Œuvre principalement.
Cependant, la poussée de la demande privée n'explique pas l'intégralité de l'évolution du chiffre d'affaires du secteur. En effet, la production de prêts immobiliers progresse de 8,4 milliards de F.CFP entre 2017 et 2018 et le chiffre d'affaires, de 1,7 milliard seulement. L'activité « Construction de maisons individuelles » notamment, n'augmente que de 0,4 milliard F.CFP. Les deux éléments suivants doivent aussi être pris en compte.. En premier lieu, l'émission de prêts immobiliers la plus forte s'est produite au quatrième trimestre, or un temps de latence existe entre la signature d'un prêt et la mise en chantier du projet. En second lieu, le chiffre d'affaires se base sur les montants indiqués dans les déclarations de TVA des entreprises. Hors à peine 10 % des entreprises du secteur Construction sont assujetties à cette taxe. L' activité des entreprises hors champ n'est donc pas mesurée. Ainsi, le chiffre d'affaires du Gros Œuvre apparait stable, malgré la hausse de la demande privée enregistrée en 2018.
Les mandatements ont eu peu d'impact sur l'activité
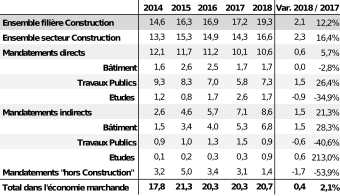
Si la demande privée assure la croissance de l'activité de la branche Bâtiment, l'évolution des mandatements joue peu sur cette dernière. En 2018, le Pays mandate 16,6 milliards de F.CFP dans le secteur construction, soit une hausse de 16 % ou 2,3 milliards de F.CFP de plus, comparé à 2017. Hors opérations financières et écritures d'ordre, le secteur Construction reçoit 80 % du total des mandatements du Pays.
Les mandatements[^4] directs s'élèvent à 9 milliards de F.CFP, en progression de 2,3% comparé à 2017. Le montant affecté à la branche Bâtiment atteint 1,7 milliard F.CFP, valeur identique à celle de 2017. Le montant mandaté indirectement dans la branche Bâtiment a certes progressé de 1,5 milliard de F.CFP, mais les retombées économiques des mandatements indirects sont plus éloignés dans le temps.
Inversement, la branche Travaux Publics bénéficie essentiellement de mandatements directs à hauteur de 7,3 milliards de F.CFP en 2018, soit une hausse de 26 % ou 1,5 milliard de F.CFP de plus qu'en 2017. Ces mandatements sont destinés à des chantiers de goudronnage des routes, de travaux maritimes, etc. Cette prépondérance des mandatements directs dans les Travaux publics explique la progression du chiffre d'affaires du Génie Civil entre 2017 et 2018.
TABLE 4. Mandatements du Pays dans la filière Construction (milliards de F.CFP)
Source : Direction du budget - ISPF
Une demande forte et des prix à la hausse sur le marché de l'immobilier
Le niveau historiquement bas des taux d'intérêts rend plus accessible les prêts immobiliers et entraîne une demande supérieure à l'offre amenant une hausse mécanique des prix sur le marché immobilier. Toutefois, les conditions d'emprunts favorables n'expliquent pas à elles seules l'évolution des prix de l'immobilier. L'environnement fiscal et financier, les aides aux ménages jouent aussi sur le marché.
Les dispositifs de défiscalisation ont pour objectif de stimuler la demande. Les résidents polynésiens (qui ne peuvent pas bénéficier de crédits d'impôts puisque qu'ils ne sont pas imposés sur le revenu), se portent néanmoins acquéreurs des appartements vendus en VEFA dont le prix est inférieur aux biens immobiliers offerts à la transaction sur le marché immobilier. Le dispositif AIM d'aide aux ménages, fortement utilisé en 2018 comparé à 2017, explique une partie de la hausse des prix de l'immobilier car il favorise un recours massif au levier du crédit. Enfin, sur le plan financier, les ménages peuvent orienter plus fréquemment leur épargne dans l'immobilier, car le système bancaire local propose peu ou pas de comptes épargne.
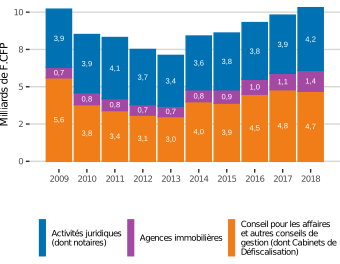
La dynamisation de l'activité immobilière sur ces dernières années est visible dans la hausse des chiffres d'affaires des métiers liés au secteur immobilier. Le chiffre des agences immobilières a doublé depuis 2013 et la progression est constante depuis cette date pour l'activité de conseil pour les affaires dont celle de défiscalisation ainsi que pour les activités juridiques dont les notaires. Le chiffre d'affaires cumulé de ces trois activités est de 10,3 milliards F.CFP en 2018, soit une progression de 4 % par rapport à 2017 et de 45 % par rapport à 2013.
FIG 1. Évolution du chiffre d'affaires des professions connexes à l'immobilier
Source : Contributions - ISPF
Un besoin réel de main d'œuvre
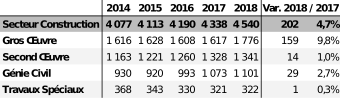
En 2018, 4 540 salariés en moyenne travaille dans le secteur de la construction, soit 200 de plus qu'en 2017. Depuis 2015, année où le niveau d'emploi observé sur les dix dernières années était le plus bas où à 3 950 salariés, l'emploi salarié est en constante progression. Le Gros Œuvre est le plus gros contributeur à la création d'emploi ; le Génie Civil, fortement soutenu par la commande publique en est le second.
TABLE 5. Effectifs salariés annuels moyens dans le secteur de la Construction
Source : CPS - ISPF
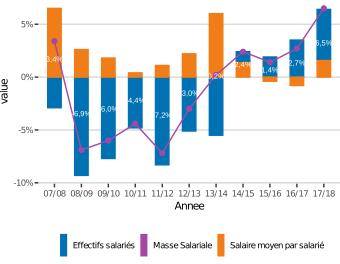
Le volume horaire de travail et sa répartition confirment le besoin de main d'oeuvre. Les effectifs déclarés à temps plein sont restés stables, représentant un peu moins du tiers des effectifs totaux. En revanche, la part des effectifs déclarés à moins de 169 heures par mois baisse de 55 % à 45 % et celle des effectifs ayant effectué des heures supplémentaires passe de 20 % à 30 %. Les entreprises du secteur Construction ont donc à la fois recruté de nouveaux salariés et ajusté le temps de travail pour honorer leurs chantiers. Il s'ensuit une hausse mécanique de la masse salariale qui progresse de 6,5 % pour s'établir à 12 milliards de F.CFP. Elle progresse particulièrement dans le Gros Œuvre où la création d'emploi salarié a été la plus importante.
La hausse de la masse salariale n'est pas imputable uniquement à la progression des effectifs salariés, mais aussi à celle du coût du travail. Ainsi, en 2018 comme en 2012, l'effectif moyen annuel déclaré correspond à 4 540 salariés, soit le même nombre de salariés, mais lamasse salariale est plus importante en 2018, un milliard de F.CFP supplémentaire. En 2018, on dénombre 380 salariés pour générer un milliard de masse salariale, alors qu'on en dénombrait e 600 en 1998 et 450 en 2008. Cette évolution est en grande partie liée à l'augmentation du coût du travail ; 38 % de hausse depuis 1998 et 13 % depuis 2008. A cette problématique du coût du travail s'ajoute également la hausse des rémunérations de certaines catégories de salaires : le salaire moyen a augmenté deux fois plus vite que le salaire médian entre 2017 et 2018 (respectivement + 4 % et + 2 %). Autrement dit, les hauts salaires ont augmenté plus vite que les bas salaires.
Le graphique 2 illustre l'impact de la hausse des salaires et des effectifs sur l'évolution de la masse salariale en 2018. Si cette année-là, le nombre de salariés contribue principalement àl'augmentation de la masse salariale, sur longue période, c'est l'augmentation du coût du travail qui détermine sensiblement l'évolution de la masse salariale.
FIG 2. Partage de la variation de la masse salariale entre effectifs salariés et salaire moyens par tête
Source : CPS - ISPF
Un coût du travail en progression constante
Le secteur Construction génère en 2018 un chiffre d'affaires comparable à celui de 2009, mais avec près de 1 100 salariés de moins.
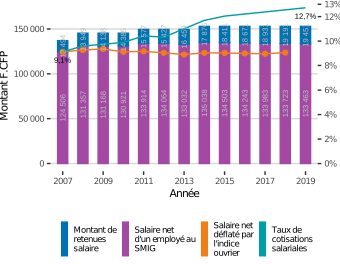
Le coût d'emploi d'un salarié rémunéré au SMIG a augmenté de 19,2 % depuis 2007, passant de 137 000 F.CFP en 2007 à 152 914 F.CFP en 2018. Les taux de cotisations patronales adossés au SMIG passent de 22 % en2007 à 31 % en 2018. Un « effet accordéon » impacte également à la hausse l'ensemble des salaires : à chaque augmentation du SMIG, les petits salaires immédiatement supérieurs au SMIG, augmentent aussi par convention collective et négociations syndicales. Par effet domino, toutes les tranches (surtout les petites, mais aussi les moyennes) de salaire augmentent. Dans ce contexte, les entreprises arbitrent entre recherche de gains de productivité et réduction des risques de sureffectifs par rapport aux réels besoins de l'activité.
La hausse annuelle et continue des taux de cotisations patronales est une solution pour pallier à la baisse de l'assiette (baisse du nombre de salariés déclarés à la CPS) : depuis le début de la crise en 2007, le secteur Construction a perdu la moitié de ses effectifs. Par effet miroir, les cotisations salariales ont augmenté pour les mêmes raisons depuis 2007. Aussi, bien que le SMIG ait augmenté en valeur nominale depuis 2007, l'augmentation du coût du travail ne signifie pas pour autant une augmentation du salaire réel. Le salaire net[^5] d'un salarié du secteur construction rémunéré au SMIG déflaté par l'évolution de l'indice ouvrier[^6] a diminué chaque année depuis 2013. Ainsi, malgré les augmentations régulières du SMIG, le pouvoir d'achat des ouvriers rémunérés au SMIG diminue.
FIG 3. Évolution du pouvoir d'achat d'un salarié au SMIG
Source : CPS - ISPF
TABLE 6. Le secteur construction en chiffres
Source : CPS - ISPF
[^1]: Le carnet de commandes des entreprises du secteur Construction, et donc leur chiffre d'affaires, dépend de la demande privée (ménages,
entreprises) ainsi que de la demande publique (Pays, Etat, et Collectivités publiques).
[^2]: La part des ménages dans la production totale (Ménages, Entreprises et Collectivités) de prêts immobiliers se situe historiquement autour de 90 %, voire plus. La production de prêt immobiliers ne représente pas en totalité la demande privée adressée au secteur Construction puisque ces prêts servent également à financer des projets immobiliers déjà bâtis, des achats de terrains, et/ou des frais de notaires. Cependant, toutes choses égales par ailleurs, la production de prêts immobiliers donne une bonne tendance de l'évolution de la demande privée, se traduisant par du chiffre d'affaires avec un décalage temporel.
[^3]: Le Dispositif de l'Aide à l'Investissement des Ménages (AIM) est une Aide du Pays, gérée par la DGAE. L'AIM dispose de 2 volets : Construction et Extension/Rénovation. Cette aide est conditionnée par une obligation de contracter un prêt bancaire.
[^4]: Le Pays peut mandater directement via des appels d'offres. Il est alors totalement maître du calendrier d'exécution et des montants réellement investis. Il peut également mandater indirectement, en versant des subventions à des organismes de type OPH, TNAD, mairies, etc. Les fonds transitent alors par un opérateur tiers et le Pays perd la maîtrise du calendrier et des montants réellement mandatés. Contrairement aux mandatements directs, les mandatements indirects n'ont donc pas d'impact à court terme sur le chiffre d'affaires et l'emploi.
[^5]: Salaire net = Salaire brut -- Charges salariales
[^6]: L'indice ouvrier est l'indicateur qui mesure le mieux l'érosion du pouvoir d'achat du SMIG car il est assis sur la consommation des ménages dont les rémunérations sont très voisines du salaire minimum.