
Le bilan du tourisme de l'année 2020
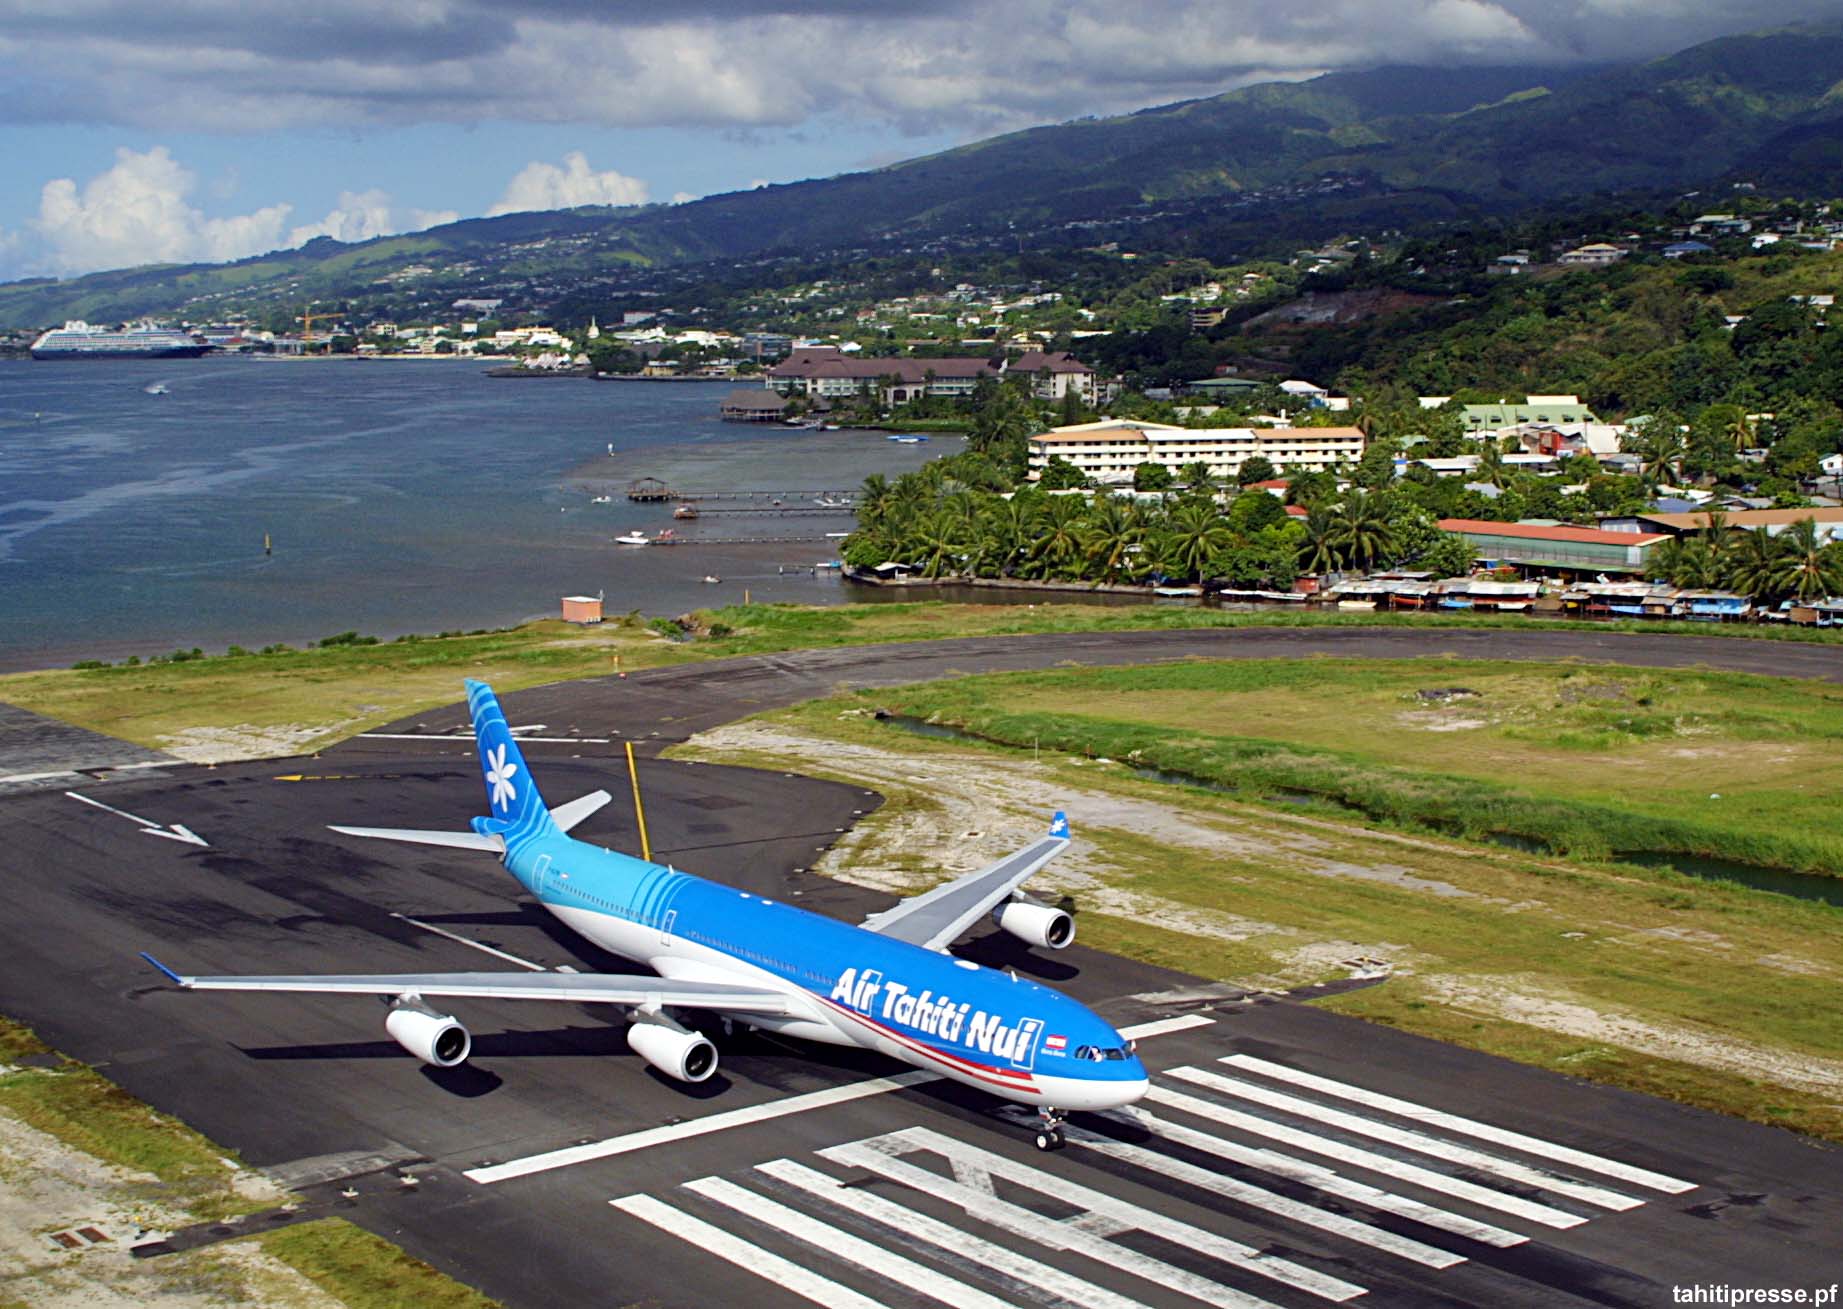 Alors que la fréquentation touristique en 2020 débutait sur des bases similaires à 2019, la pandémie de Covid-19 a divisé le nombre de touristes par trois (77 000 touristes). Les clientèles nord-américaines et françaises représentent neuf touristes sur dix sur la période post-confinement. L’hôtellerie internationale est en retrait de deux tiers mais le tourisme interne se développe.
 778 ko
 130 ko
Quatre touristes sur cinq sont originaires des États-Unis ou de France
FIG 1. Répartition des touristes par type d'hebergement et région en 2020

Source : ISPF - Enquête de fréquentation touristique
En 2020, la dépendance envers les États-Unis et la France s’intensifie avec les difficultés rencontrées par les voyageurs internationaux pour se déplacer à partir du mois de mars. Sur 40 000 touristes accueillis au cours du second semestre, 20 500 sont originairesde Métropole et 16 500 des États-Unis. Les Européens sont présents dans une moindre proportion avec 6 % des effectifs, soit 2 400 touristes. Tous les autres marchés sont à l’arrêt avec une fréquentation qui se mesure uniquement sur les trois premiers mois de l’année. Ainsi, le Pacifique, l’Asie et l’Amérique du Sud reculent chacun de 85 % pour totaliser 7 000 touristes en 2020, contre 45 000 en 2019.
Le marché Nord-américain toujours majoritaire
Historiquement majoritaires, les touristes nord-américains confirment leur position avec 44 % des effectifs annuels. Ce résultat s’explique par l’avance acquise en début d’année (10 000 touristes de plus que les Métropolitains) et par la stabilité de ses flux depuis la reprise des rotations aériennes en août : 3 000 touristes en moyenne chaque mois, soit un peu moins de la moitié des arrivées en 2019. Préalablement aux fermetures de frontières, la fréquentation de janvier et février était inférieure à celle de 2019 (- 13 %) en lien avec l’absence de deux navires de croisière (- 3 400 croisiéristes) qui a masqué l’augmentation de la clientèle en hébergement terrestre marchand (+ 1 000 clients) et non marchand (+ 50 touristes). À leur retour en août, près de neuf Américains sur dix séjournent en établissement terrestre marchand, désertant la croisière qui représentait un quart des effectifs en 2019; le secteur non marchand est stable à 3 % des effectifs.
Le second confinement de la France en novembre stoppe la résilience métropolitaine
FIG 2. Répartition et évolution du nombre de touristes en hébergement terrestre marchand par région

Source : ISPF - Enquête de fréquentation touristique
Premier marché touristique à partir de la réouverture des frontières en juillet (4 000 touristes par mois), les touristes français sont plus nombreux sur quatre mois que les Américains sur six mois. Le second confinement de la France en novembre va mettre un terme à la résilience métropolitaine avec une fréquentation quise contracte de 80 %, contre un tiers les mois précédents. Ainsi, à l’issue de l’année 2020, les flux originaires de France sont plus que divisés par deux pour s’établir à 28 000 touristes, alors que leur fréquentation pré-Covid était en hausse de 18 % (5 850 touristes contre 4 950 en 2019). Comme en 2019, les Métropolitains sont 60 % à séjourner en hébergement terrestre marchand, 30 % en non marchand et 10 % sur la croisière.
L’Europe pénalisée par les difficultés de déplacement au sein de l’Union Européenne
Troisième et dernier marché touristique « ouvert » en 2020, les touristes européens, en retrait dès le début d’année (- 12 %), ne sont jamais réellement revenus depuis la réouverture de la destination ;ils reculent de 80 %. L’Allemagne (- 73 %) devient le premier marché émetteur avec 1 300 touristes, suivi du Royaume-Uni, de la Suisse et de la Belgique avec 1 100, 750 et 500 touristes. Ces trois marchés reculent respectivement de 75 %, 78 % et 66 %. Les Italiens, historiquement majoritaires, reculent de 95 % et sont au nombre de 450 cette année. Au global, l’Europe perd 25 000 clients pour s’établir à 6 800 touristes en 2020. La croisière est plébiscitée par près d’un touriste sur trois (moins de 10 % pour l’Amérique du Nord et la France), devant l’hébergement non marchand (6 % des effectifs).
TABLE 1.Fréquentation touristique par marché

Source : ISPF - Enquête de fréquentation touristique
L'Asie et le Pacifique sont à l'arrêt, les autres marchés aussi
Les touristes originaires d’Asie sont absents dès le mois de mars. Premier pays touché par la pandémie de Covid-19, les touristes chinois étaient 30 % plus nombreux en janvier 2020 qu’en janvier 2019 mais les arrivées chinoises ont diminué de 80 % en février. En 2020, 600 touristes chinois ont séjourné en Polynésie française contre 3 000 en 2019. Pour le Japon, février s’avère être le meilleur mois de l’année avec 550 touristes contre 400 en janvier. En 2020, les touristes japonais sont moins de 1 000 alors qu’ils étaient sept fois plus nombreux il y a un an.
Dans la région du Pacifique, les deux premiers mois de l’année sont supérieurs de 7 % à ceux de 2019 avec une progression qui s’observe sur l’ensemble des pays hormis l’Australie (- 20 %). Entre janvier et février, 3 200 touristes originaires du Pacifique ont séjourné en Polynésie française. Avec 500 touristes en mars, le marché du Pacifique clôture l’année à 3 900 touristes.
Au global, l’Asie et le Pacifique perdent respectivement 11 000 et 20 000 clients pour représenter 8 % des effectifs totaux en 2020 (16 % en 2019). Comme en 2019, la clientèle d’Asie séjourne à 90 % en hébergement terrestre marchand, 7 % en croisière et 3 % en non marchand. Pour la région Pacifique, le secteur terrestre marchand progresse aux dépens de la croisière (64 % contre 60 % en 2019), le secteur non marchand est stable avec 20 % des effectifs.
Les autres marchés touristiques présents en Polynésie française (3 % des effectifs en 2019) étaient déjà en retrait de 20 % en début d’année. Pénalisées par l’absence de liaisons aériennes et par les restrictions de déplacement, les arrivées en provenance des marchés mineurs sont soporifiques. Ils sont 1 600 à la fin de l’année et représentent 2 % des effectifs de 2020.
L'aéroport de Tahiti-Faa'a en zone de turbulence
FIG 3. Nombre de vols internationaux

Source : ISPF - Enquête de fréquentation touristique
Le nombre de vols internationaux recule de 56 %. De 244 vols entre janvier et février 2020, soit six vols de plus qu’en 2019, l’activité de l’aéroport de Tahiti-Faa’a se réduit à 97 vols en mars, puis à seulement dix vols durant les trois mois qui suivent. Les rotations commerciales reprennent à partir de mi-juillet avec une activité trois fois inférieure à l’année antérieure. Des neuf compagnies aériennes présentes en 2019, seules Air Tahiti Nui, Air France, French Bee et United Airlines ont repris leurs vols reliant uniquement Paris, Los Angeles et San Francisco. À l’issue de l’année, 120 000 passagers ont atterri à Tahiti contre 350 000 en 2019.
La part des repeaters progresse alors que le tourisme de circuit disparaît
FIG 4. Évolution de la part des « repeaters » par îles visitées

Source : ISPF - Enquête de fréquentation touristique
Avec la crise sanitaire, les touristes ont tendance à privilégier les destinations qu’ils ont déjà visitées. De fait, la part des repeaters progresse pour représenter plus du quart des effectifs en 2020, ils étaient un sur cinq en 2019. L’évolution s’observe sur tous les marchés. Pour la France, les repeaters représentent même plus de la moitié des effectifs entre novembre et décembre. À l’inverse, la fermeture des frontières condamne le tourisme de circuit. Ce type de voyage concerne 1 % des effectifs au second semestre, contre 20%les années antérieures. Au global, les repeaters et les touristes de circuits constituent respectivement 20 500 et 8 500 touristes en 2020.
La hausse de la durée de séjour atténue la baisse des nuitées touristiques
En 2020, les nuitées touristiques sont divisées par trois par rapport à 2019 pour s’établir à 1,6 million de nuitées. Le secteur flottant, déjà en retrait de moitié en début d’année, enregistre la plus forte baisse en nombre de nuitées (- 70 %). Les segments terrestrespayants (- 60 %) et non marchands (- 55 %) suivent, alors qu’ils étaient en hausse de 10 % et 20 % sur les deux premiers mois. De fait, la part des nuitées non marchandes progresse pour représenter un quart des nuitées. Si, le secteur terrestre marchand constitue le principal pourvoyeur de nuitées (trois nuitées sur cinq), les Métropolitains en sont les principaux consommateurs (plus de la moitié), devant les Américains (un tiers). Au global, la clientèle originaire de France a consommé 800 000 nuitées, contre 360 000 pour l’Amérique du Nord et 137 000 pour l’Europe.
Les touristes séjournent en moyenne une semaine de plus depuis la réouverture des frontières
À la réouverture des frontières, les incertitudes sanitaires et réglementaires mondiales conjuguées aux difficultés de déplacement conduisent les voyageurs de courte durée à repousser leur séjour. De fait, la durée moyenne de séjour en Polynésie française progresse de 6,4 jours pour s’établir à 21,9 jours. La plus longue durée de séjour (37 jours) est attribuée au segment non marchand composé à 80 % de touristes affinitaires métropolitains. Leur séjour progresse de 7,3 jours contre 11,7 jours pour le secteur flottant qui enregistre la plus forte hausse, en lien avec la composition de sa clientèle dorénavant constituée quasi-exclusivement de plaisanciers (neuf croisiéristes sur dix) ; ils séjournent en moyenne 26 jours. La clientèle des hôtels reste en moyenne deux jours de plus (12,3 jours). Pour les meublés du tourisme et les pensions de famille, le séjour progresse respectivement de 8,8 jours et 6,7 jours pour une durée moyenne de séjour de 25 jours chacun. Au global, le secteur terrestre marchand augmente de 4,5 jours pour s’établir à 17,7 jours.
L’offre hôtelière se réduit de 40 %, cinq hôtels ont fermé leurs portes
TABLE 2. Évolution des indicateurs de gestion hôtelière par catégorie d'hôtel

Source : ISPF - Enquête de fréquentation hôtelière
Parmi les 41 établissements internationaux ouverts début 2020, cinq hôtels laisseront la clé sous la porte à l’issue de l’année. Il s’agit de la plus importante fermeture simultanée d’établissements en Polynésie française. Situés à Tahiti, Moorea et Bora Bora, ces cinq hôtels proposaient 130 000 unités en 2019, soit 360 chambresjournalières. Pour les hôtels ayant rouvert, la reprise s’effectue progressivement avec un parc hôtelier qui se contracte d’un tiers à 1 550 unités par jour. Ces unités sont localisées aux Îles Du Vent (55 %) et aux Îles Sous-le-Vent (38 %). Le coefficientmoyen de remplissage cette année recule de 36 %, en lien avec la baisse de l’offre hôtelière (- 39 %) qui absorbe une partie de la chute du nombre de chambres vendues (- 61 %).
Les ventes de chambres dans l'hôtellerie de luxe reculent de deux tiers
Les hôtels de luxe (5 étoiles) sont les plus impactés par l’absence des touristes internationaux. Dans cette gamme d’établissement, les ventes de chambres sont presque inférieures de deux tiers à celles de l’an dernier (- 63 %), mais représentent toujours deux tiers des ventes totales de l’année. Le parc locatif des établissements de luxe se réduit de moitié (- 45 %), contre un quart pour les hôtels de « grand tourisme » (3 étoiles) et un tiers pour les hôtels de « tourisme » (1 et 2 étoiles). Pour ces deux gammes d’hôtels, la dégradation de leurs indicateurs de gestion est plus forte sauf pour le revenu moyen par chambre (RMC) des hôtels de « tourisme » qui progresse de 11 % à 15 032 F.CFP. Le RMC des hôtels de luxe progresse aussi de 1 % pour s’établir à 57 171 F.CFP, soit 20 000 F.CFP de plus qu’il y a six ans. Il recule de 6 % pour les hôtels 3 étoiles à 22 700 F.CFP.
Les clientèles internationales et résidentes diminuent
Les clientèles internationales et résidentes reculent respectivement de deux tiers et d’un quart au cours de l’année 2020. En l’absence de rotations aériennes internationales, le gouvernement polynésien met l’accent sur le tourisme interne. Les résultats portent leurs fruits à partir du quatrième trimestre où la clientèle locale progresse de 7 % par rapport à 2019 (- 8 % au troisième trimestre). Néanmoins, le poids du marché local n’est pas suffisant pour pallier celui du marché étranger qui représente plus des trois quarts de la clientèle totale. Les États-Unis ont consommé 38 % des nuitées en hôtellerie internationale, soit une baisse de 58 %. C’est légèrement plus que les Métropolitains (- 56 %) qui représentent 24 % des effectifs de l’année. L’Europe, l’Asie, le Pacifique et les marchés mineurs se contractent de plus de 80 % chacun pour constituer 6 % de la clientèle entre juillet et décembre. Sur l’année, ils représentent 15 % des effectifs en 2020 contre un tiers des clients en 2019.
Les îles éloignées profitent du marché interne
TABLE 3. Évolution des indicateurs de gestion hôtelière par archipel

Source : ISPF - Enquête de fréquentation hôtelière
Depuis la reprise du tourisme au second semestre, Tahiti est la seule île boudée par les clientèles étrangères (- 63 %) et résidentes (- 37 %). Toutes les autres destinations enregistrent une hausse du marché interne, notamment les destinations prisées comme Bora Bora (+ 3 %) ou Tetiaroa (+ 300 %) qui bénéficient de la présence d’une clientèle locale aisée qui n’a pas pu voyager à l’étranger. Cependant, l’absence des touristes internationaux n’est compensée sur aucune destination. Ainsi, au second semestre, la plus faible baisse de fréquentation globale est attribuée à Raiatea (- 12 %), aux Marquises et à Tetiaroa tous deux à - 25 %. Moorea recule de plus de moitié, Tahiti et Bora Bora de deux tiers.
2020 aura été la pire année de l'histoire du tourisme
FIG 5. Variation des arrivées touristiques mondiales

Source : ISPF - Enquête de fréquentation touristique
Le nombre de touristes a reculé de 74 % au niveau mondial (soit 1 milliard d’arrivées de touristes en moins). En guise de comparaison, la crise économique mondiale de 2009 s’était traduite par une baisse de 4 %. La mise à l’arrêt des voyages internationaux représente une perte de recettes d’exportation estimée à 1 300 milliards de dollars US, c’est plus de 11 fois la perte enregistrée pendant la crise économique mondiale de 2009. Compte tenu du caractère évolutif de la pandémie, de nombreux pays ont mis en place des restrictions sur les voyages qui incluent des tests obligatoires, des quarantaines et, dans certains cas, la fermeture totale des frontières.
La Mongolie, la Chine et les pays en développement sont les plus impactés en termes de baisse d’accueil de touristes internationaux, ils ont perdu entre 60 et 80 %. Les régions les moins touchées sont l’Amérique du Nord, l’Europe occidentale et les Caraïbes.
La France reste en tête des destinations les plus visitées mais perd près de 50 millions de visiteurs internationaux. La Chine qui occupait la 4ème place avec 66 millions de touristes internationaux et la Thaïlande, 8ème avec 40 millions de touristes internationaux, sortent du classement des dix premières destinations mondiales. L’Autriche et la Pologne font leur entrée dans le top 10, alors même que leur fréquentation est revenue à celle des années 1970.
L’Organisation mondiale du tourisme (OMT) s’attend, pour 2021, à une augmentation de la demande d’activités de tourisme de plein air et de nature et à ce que le tourisme interne et les expériences de voyage où l’on prend le temps (« slow travel ») suscitent un intérêt accru.