
Te Avei’a – T1 2025- L’activité économique se stabilise
 Au premier trimestre 2025, l’activité économique de la Polynésie française est stable par rapport à l’année précédente. La demande extérieure progresse, portée par une fréquentation touristique toujours élevée, tandis que la demande intérieure se contracte. Si l’inflation reste contenue, la consommation des ménages n’alimente plus la croissance malgré un marché de l’emploi toujours en hausse.
 585 ko
 437 ko
Coup d’arrêt de la croissance du chiffre d’affaires des entreprises
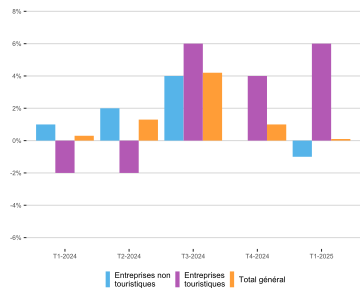
Au premier trimestre 2025, l’activité globale des entreprises polynésiennes reste stable sur un an comme en témoigne leur chiffre d’affaires (hors banques et assurances). Celui-ci reste constant sur la même période, alors qu’il progressait encore de 1 % en glissement annuel au quatrième trimestre 2024. Ce coup d’arrêt de la croissance s’explique essentiellement par la baisse d’activité pour les entreprises répondant à la demande intérieure (- 1 %). Le chiffre d’affaires des entreprises caractéristiques du tourisme progresse de 5,5 %, malgré la baisse de 3 % de la fréquentation touristique au premier trimestre.
FIG. 1. Evolution trimestrielle du chiffre d’affaires en Polynésie française
Source : Contributions ; TVA; ISPF
Si le nombre de croisiéristes est en retrait par rapport à l’année précédente (- 10 %), c’est la hausse dans le transport aérien (+ 14 %) et l’hôtellerie (+ 1,5 %) qui alimente la demande externe. Elle est portée par le niveau toujours élevé des effectifs terrestres marchands, la hausse généralisée de la durée moyenne de séjour (+ 1 jour à 16,2 jours en moyenne) et la hausse des prix sur ces produits. La progression globale de l’activité dans les entreprises touristiques contribue ainsi pour 0,8 point au résultat trimestriel (+ 0 %), alors que le recul (- 1 %) du chiffre d’affaires des entreprises non touristiques annule la totalité de cette contribution à la croissance.
Le tassement de la croissance interne s’explique par les résultats dans la construction (- 13 %) et dans le commerce (- 1 %) qui contribuent ensemble pour - 1,8 point à l’évolution en glissement annuel des entreprises non touristiques (- 1 %). Les prix progressent en moyenne trimestrielle glissante de 1,5 % dans la construction sur le premier trimestre 2025. Si la contraction dans la construction peut s’expliquer par le ralentissement de la production de crédits au cours de l’année 2024 (- 20 % pour les ménages), la fin des investissements liés aux Jeux olympiques et des taux d’intérêt toujours élevés, la baisse d’activité dans le secteur du commerce (50 % du chiffre d’affaires des entreprises polynésiennes), en valeur et en volume, traduit un ralentissement de la consommation des ménages.
Dans le détail, le chiffre d’affaires recule dans le commerce de gros (- 2 %) et dans le commerce de détails (- 1 %); il reste stable dans le secteur du commerce automobile. Au total, la baisse du chiffre d’affaires dans le commerce contribue pour - 0,6 point au résultat global du trimestre et celle dans la construction pour - 1,1 point. Ainsi, la consommation des ménages n’alimente plus la croissance de l’économie sur ce premier trimestre 2025 avec une inflation qui, bien que contenue en dessous des 2 %, continue de progresser de 1,5 % par rapport au premier trimestre 2024 et de rogner le pouvoir d’achat des ménages non-salariés et salariés dont le salaire moyen a progressé moins vite (+ 1 % sur la même période).
Seul élément positif, le marché du travail continue de croître globalement (+ 2,5 % d’emplois salariés sur un an), mais à un rythme qui ralentit (+ 1 % depuis décembre) en s’appuyant essentiellement sur les nouvelles embauches dans les secteurs du commerce (+ 1 %) et des services (+ 0,5 %).
Le rythme inflationniste reste contenu à + 1,5 % en moyenne trimestrielle
Entre mars 2024 et mars 2025, l’indice des prix à la consommation progresse de 1,1 % pour se situer en moyenne trimestrielle à + 1,0 % par rapport au quatrième trimestre et à + 1,5 % par rapport à l’année précédente. Dans un contexte de hausse de la TVA sur les produits sucrés en janvier, le prix des produits alimentaires au premier trimestre est supérieur de 3,5 % au trimestre précédent et de 2 % par rapport à l’année précédente. Cette hausse se retrouve aussi dans les prix de l’hôtellerie, café, restauration (+ 1 % sur un trimestre et + 2 % sur un an), les boissons alcoolisées, tabacs et stupéfiants, ainsi que dans les dépenses de santé (+ 1 % sur un trimestre chacun). À l’inverse, l’inflation dans les articles d’habillement et articles chaussants (- 3 %) et les communications (- 1 %) continue de diminuer, mais le rythme ralentit sur un an (- 8 % en 2024 pour les articles d’habillement, et - 6,5 % pour les communications).
Dans les transports, les prix reculent par rapport au trimestre précédent (- 1 %), alors qu’ils étaient en hausse l’année précédente (+ 0,5 %).
Le plafond de verre touristique bientôt atteint
Si la fréquentation touristique a été record en 2023 et 2024, le nombre de touristes accueillis au premier trimestre est légèrement inférieur à l’année précédente (- 3 %) pour s’établir à 54 400 touristes. En retrait après la forte augmentation de l’année précédente (+ 70 % au premier trimestre 2024), les croisiéristes sont pénalisés par la réduction de l’offre en ce début d’année. Ils contribuent pour - 2,5 points au résultat, contre - 0,7 point pour le secteur terrestre marchand qui se contracte de 1,1 % malgré le rebond de la clientèle nord-américaine (+ 1,5 %). Ainsi, le tourisme affinitaire est le seul secteur d’hébergement à progresser ce trimestre (+ 3 %), en contribuant pour 0,7 point au résultat.
FIG. 2. Nombre de touristes en cumul annuel et fréquentation trimestrielle par type d’hébergement

Source : ISPF, EFT
Au global, les principaux marchés touristiques sont légèrement en retrait, hormis l’Europe (+ 1 %). L’Amérique du Nord, la France hexagonale et l’Asie reculent chacun de 3 %, et le Pacifique de 10 %. Néanmoins, avec la hausse de la durée de séjour (+ 1 jour à 16,2 jours), le nombre de nuitées touristiques progresse (+ 3 %) et alimente les ventes de l’hôtellerie internationale (+ 5 %). Avec une offre hôtelière étoffée (+ 10 % de chambres offertes à la location) par l’ouverture de deux nouveaux hôtels, les indicateurs de gestions sont inférieurs à l’année précédente.
Les exportations de perles repartent à la hausse
Au premier trimestre 2025, les recettes de produits locaux sont supérieures d’un quart à l’année précédente pour s’établir à 3,6 milliards de F.CFP, portées par le rebond des exportations de perles (+ 50 %) qui atteint 2,5 milliards de F.CFP. Ce résultat s’explique par la hausse des volumes exportés qui ont doublé sur un an (3,5 tonnes), stimulé par la baisse de plus d’un quart (- 28 %) du prix au gramme qui s’établit à 726 F.CFP. À l’inverse, les exportations de poissons diminuent d’un tiers en valeur et en volume, avec un prix au kilo qui se situe légèrement en dessous de l’année précédente (- 4 %). Dans une moindre mesure, les exportations de vanille sont aussi en retrait en valeur (- 7 %) comme en volume (- 4 %), mais les niveaux restent supérieurs au résultat des trois précédents trimestres, avec un prix au gramme quasiment stable (- 3 %). En volume, les exportations globales sont inférieures de 10 % par rapport à l’année précédente.
L’emploi reste robuste au premier trimestre
Au premier trimestre 2025, le nombre de salariés déclarés à la Caisse de prévoyance sociale (74 600 personnes) et les effectifs en équivalent temps plein (65 000) augmentent respectivement de 2,4 % et 2,3 % sur un an.
Si à fin mars 2025, l’indice CVS du marché de l’emploi reste bien orienté, avec une croissance solide de l’emploi salarié (+ 2,4 % en glissement annuel), la dynamique au premier trimestre ralentit par rapport au quatrième trimestre 2024 (+ 0,5 % après + 0,7 %). L’emploi progresse moins vite dans les secteurs de l’hôtellerie-restauration (+ 0,3 %) et des services (+ 0,4 %) contribuant chacun pour 0,1 point au résultat du trimestre. Dans la construction, le marché de l’emploi recule de 1,2 % et contribue pour - 0,1 point à la croissance. À l’inverse, l’emploi augmente dans le commerce de 1,1 % en mars 2025, après + 0,9 % en décembre 2024 pour représenter plus de la moitié de la hausse du trimestre
en y contribuant pour 0,3 point. Également en hausse par rapport au trimestre précédent (+ 1,1 %), l’industrie enregistre sa plus forte progression depuis plus d’un an et contribue pour 0,1 point au résultat.
Dans la lignée de l’évolution du marché du travail, la masse salariale continue de s’accroître au premier trimestre 2025 (+ 3 %), portée essentiellement par la hausse des effectifs, le taux horaire ayant progressé moins vite (+ 1 % sur un an).
FIG. 3. Evolution trimestrielle moyenne de l’emploi salariés (ICS) et contributions des secteurs (points)

Source : CPS, ISPF
La consommation des ménages ralentit au premier trimestre 2025
Au premier trimestre 2025, les importations de produits à destination des ménages augmentent de 6 % en valeur et sont quasiment stables en volume (+ 1 %). En valeur, l’essentiel de la hausse s’explique par les importations de produits automobiles (+ 40 %) qui contribuent pour 4,7 points au résultat du trimestre après le recul des importations en 2024. Ainsi, en moyenne annuelle, les importations de produits automobiles restent en retrait par rapport à l’année précédente (- 1 %), même si les volumes importés du trimestre (+ 40 %) dépassent légèrement le niveau moyen de l’année précédente (+ 2,5 %). Les importations de produits alimentaires et de biens de consommation progressent de 8 % chacune en valeur et contribuent respectivement pour 3,2 points et 2,0 points au résultat.
En volume, les importations de produits alimentaires (+ 6 %) et de biens de consommations (+ 6,5 %) restent bien orientées, comme en moyenne annuelle (+ 2 % pour les produits alimentaires et + 8,5 % pour les biens de consommation). Étant donné la baisse des cours du baril de pétrole, le prix unitaire des produits énergétiques recule de 14,5 % par rapport à l’année précédente. Ainsi, la valeur des importations des produits énergétiques se contracte de 18 %, contribuant pour - 4,1 points aux importations globales des ménages. Les volumes sont également en retrait de 4,5 % et contribuent pour - 2,6 points au volume des importations à destination des ménages. Le chiffre d’affaires du secteur du commerce recule au premier trimestre 2025 et la consommation des ménages, principal contributeur à la croissance du PIB, semble ralentir en ce début d’année.
Les crédits à destination des ménages rebondissent au premier trimestre 2025
Au premier trimestre 2025, la production de crédits hors découverts recule de 6 % par rapport à la même période de 2024. Elle progresse de 1 % pour les particuliers et se contracte de 10 % pour les entreprises. La production de crédits aux particuliers progresse avec le rebond du crédit à l’habitat (+ 6 % sur un an à la fin du premier trimestre), alors que celle pour la consommation recule de 10 %. La forte baisse de la production de crédits pour les entreprises concerne à la fois les crédits pour l’équipement (- 19 %) et ceux pour l’immobilier (- 36 %), laissant présager une année morose en termes d’investissement, après la forte contraction de 2024.
Du côté des importations, les achats en biens d’équipement reculent sur les trois premiers mois de l’année en valeur (- 5,5 %) et en volume (- 3 %). En cumul annuel, les importations en biens d’équipement sont légèrement en dessous du niveau de l’année précédente (- 3 % en valeur et - 2,5 % en volume) avec des prix unitaires qui continuent de diminuer (- 0,5 %). La décrue des prix unitaires est plus forte pour les biens intermédiaires (- 13 % après - 5 % au trimestre précédent) et ses intrants du BTP (- 8,5 % après - 0,5 % au trimestre précédent). Ainsi, les importations de biens intermédiaires se redressent en valeur (+ 7 % au premier trimestre et + 3 % en cumul sur un an) et en volume (+ 11 % au premier trimestre et + 18 % en cumul sur un an) portées par la valeur (+ 12,5 % au premier trimestre et + 11,5 % en cumul sur un an) et les volumes (+ 13 % au premier trimestre et + 21 % en cumul sur un an) des intrants du BTP qui restent néanmoins en retrait par rapport aux années précédentes.
FIG. 4. Industrie
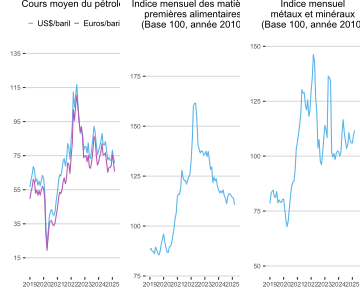
Source : Banque Mondiale
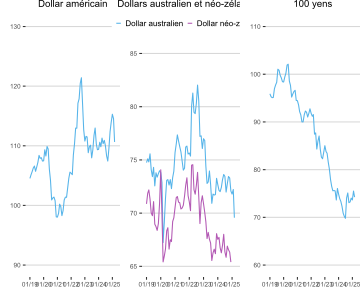
FIG. 5. Taux de change
Source : Banque de Polynésie
FIG. 6. Indice boursiers

Source : Les Echos Investir
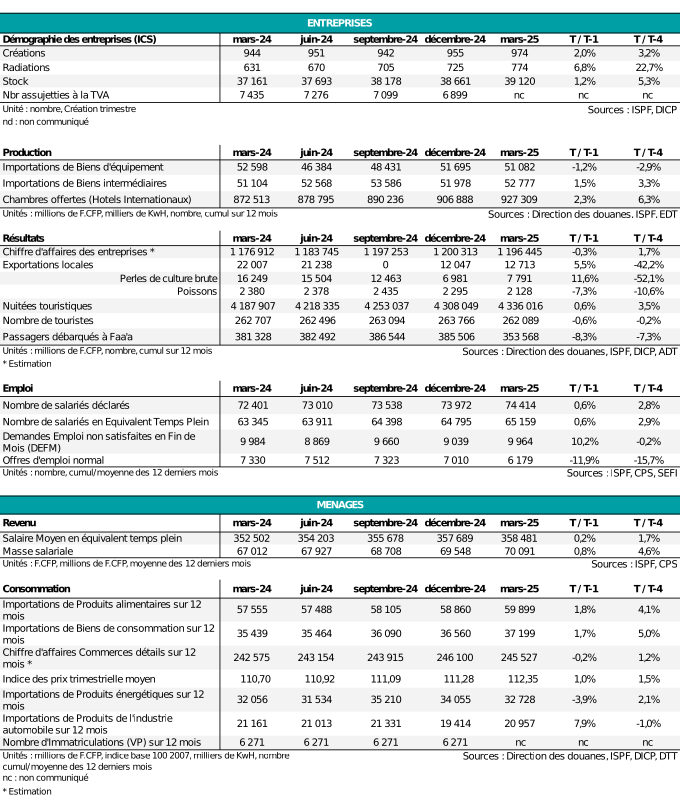
TABLE 1. Tableau de bord
Sources : Direction des douanes, ISPF, DICP, DTT