
Te Avei'a - T2 2022
 L’environnement économique international demeure toujours incertain au deuxième trimestre 2022. La croissance mondiale ralentit et la hausse des prix se poursuit au travers les tensions sur les marchés des matières premières, les difficultés d’approvisionnement liées au Covid-19 ou encore la crise énergétique relative au conflit en Europe. Dans ce contexte contraint, l’activité polynésienne continue de se redresser pour retrouver peu à peu son niveau d’avant-crise. Portée par une forte embellie du tourisme et la bonne tenue de la consommation des ménages, la croissance de l’activité s’est montrée dynamique ce deuxième trimestre, comme en témoignent les hausses de chiffre d’affaires et de l’emploi. Néanmoins, l’augmentation des prix qui touche l’ensemble de l’économie réduit les effets de la croissance du revenu des agents économiques, rendant aussi plus difficile la décision d’investir.
 426 ko
 356 ko
L’activité croît avec le retour des touristes mais aussi de l’inflation
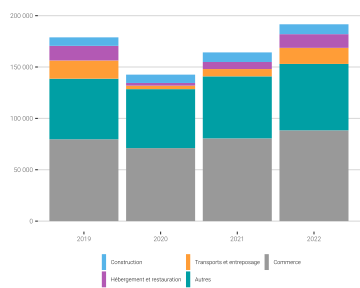
Au deuxième trimestre 2022, le chiffre d’affaires des entreprises polynésiennes progresse de 17 % en valeur par rapport au deuxième trimestre 2021. Le résultat est même 7 % plus élevé qu’en 2019. Cette forte croissance, en valeur, est portée par le retour des touristes (hébergement, restauration, transport, etc.), la consommation des ménages et la hausse des prix. Au total, la hausse du chiffre d’affaires des entreprises du tourisme (+ 100 %) contribue pour 9 points au résultat global et celle dans le commerce sous toutes ses formes pour 5 points (+ 10 % sur un an et + 8 % comparé à 2019). Ce secteur qui importe la plus grande partie de ce qu’il vend, connaît une forte hausse de ses coûts d’achat et d’approvisionnement qui finissent par se retrouver, chaque tri mestre, dans les prix de vente.
FIG. 1. Évolution du chiffre d’affaires par secteur en millions de F.CFP
Source : DCIP – ISPF
La hausse des prix dans l’alimentaire (+ 7,7 % en moyenne ce trimestre) et dans la construction (+ 11 %) illustre bien cette situation. Pour exemple, le prix unitaire des bois importés au cours du deuxième trimestre progresse de 33 % sur un an et celui du fer de 50 %. Les importations d’huile de tournesol sont en hausse de 38 % et celles de volailles de 40 %.
Malgré cela, l’activité dans le commerce a été vive, que ce soit dans celui de détail (+ 9 %) ou de gros (+ 12 %) qui bénéficie d’une consommation des ménages toujours soutenue, en valeur et en volume. Si le chiffre d’affaires de la construction gagne 3 %, l’activité réelle du secteur, qui venait de connaître plusieurs années de croissance continue, doit stagner ou ralentir.
Les prix augmentent de plus en plus mais moins vite
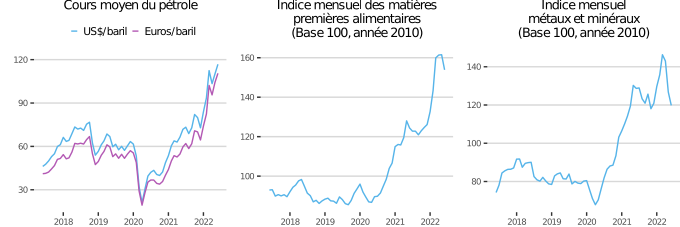
L’accumulation inédite de tensions, conjuguée à la vigueur de la demande, a conduit à une forte hausse des prix de production dans l’industrie et l’agriculture, au niveau mondial et par ricochet en Polynésie française où les prix ont progressé de 6 % en moyenne trimestrielle sur un an et de 1,9 % par rapport au premier trimestre. Cette hausse des prix reste malgré tout mesurée, au regard des évolutions des prix de production. Les cours du pétrole ont doublé (106 euros le baril en moyenne ce trimestre contre 56 euros en 2021) comme les cours des autres matières premières alimentaires en hausse de 28 % sur un an [^1]. Sur ce même trimestre, une taxe à la consommation, dénommée CPS (contribution pour la solidarité), d’un montant de 1 %, et dédiée aux financements sociaux, a été mise en place par le gouvernement sur les produits déjà soumis à la TVA.
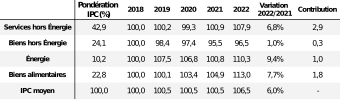
En variation relative, le prix des énergies (carburant, électricité) a le plus progressé sur un an avec les hausses de tarif au premier trimestre.
TABLE 1. Indice des prix par grande famille de produits au deuxième trimestre
Source : IPC, ISPF
Les hausses de prix dans les services ont principalement alimenté l’inflation avec 3 points de contribution. Dans le détail, les hausses de prix liées au logement (loyer + 4 %, entretien + 19 % et services liés + 7 %) et aux assurances (+ 25 % sur un an) contribuent pour 4 points à la hausse des prix dans les services et pour 2 points à l’inflation globale.
Les hausses de prix dans le transport (+ 9 %) et la restauration (+ 5 %) viennent compléter ce panorama. Seuls les prix des services de télécommunication reculent (- 11 %) et ceux des autres biens (articles maison, habillements, biens de consommation, etc.) sont restés stables (+ 1 %). Elément important dans la perception de l’inflation, les principales hausses concernent des dépenses en biens ou en services très contraintes (alimentation, logement, assurance et énergie) ou très fréquentes (alimentaire, énergie). Ainsi, la hausse des prix dans l’alimentaire (+ 3,9 % depuis janvier) est plus fortement ressentie auprès des ménages que celle dans les assurances ou les transports par exemple. Composé en grande partie de produits importés, l’ensemble des prix alimentaires est concerné comme le prix des huiles (+ 12 % sur an), des viandes (+ 11 %), des produits laitiers (+ 7 %) qui se renforce de concert sur un an. Le prix des produits de la mer progresse de 8 % sur un an. L’inflation sur les produits sucrés (+ 4 %) et les céréales (+ 6 %) a été moindre. Malgré tout, la consommation des ménages reste soutenue comme en témoignent les volumes record d’importations de biens de consommation et produits des industries agroalimentaires ce trimestre ou bien le nombre d’immatriculations.
Au deuxième trimestre, les revenus d’activité bénéficient du dynamisme des salaires, avec, entre autres, la nouvelle revalorisation du SMIG intervenue fin avril (+ 2 %) et la revalorisation du point d’indice pour les agents de la fonction publique territoriale (+ 1,5 %). Les hausses des taux horaires dans certains métiers et activités, conjuguées à la forte demande des heures travaillées (+ 9 %), ont alimenté la hausse du salaire moyen (+ 6 % sur un an) qui reste malgré tout très mesurée en équivalent temps plein (ETP) (+ 0,7 %). Ainsi, le nombre de salariés gagnant moins de 150 000 F.CFP diminue sur un an en valeur absolue (12 000 contre 16 000) et en poids relatif (20 % des salariés totaux) cette année, contre plus de 25 % en 2021.
Le fort rebond sur le marché du travail soutient la consommation
En hausse de 10 % [ˆ2] sur un an, à 59 000 salariés en ETP, le nombre moyen d’emploi en ETP n’a jamais été aussi important sur un trimestre en Polynésie française depuis 2008. Ils étaient 57 000 en 2019 sur le même trimestre. Cette hausse s’explique davantage par la hausse du temps moyen travaillé (+ 6 %) que par celle des nouveaux emplois (+ 4 %). Malgré tout, pour ces deux variables, les niveaux sont les plus élevés sur un deuxième trimestre depuis 2008. La masse salariale versée progresse aussi de 9 % ce trimestre.
FIG. 2. Évolution sur le marché du travail au deuxième trimestre

Source : CPS, Indices base 100 -2019, ISPF
Par secteur, la demande en travail a été forte du côté des acteurs du tourisme qui contribuent pour 5 points à la hausse du nombre d’heures globalement travaillées (+ 9 %), de la masse salariale (+ 10 %) et du nombre total de salariés (+ 3 %). Portées par le retour des touristes, l’hôtellerie, la restauration et la branche transport ont créé près de 3 000 emplois en ETP sur un an et 1 500 emplois salariés.
Le volume d’activité touristique observé ce trimestre soutient aussi les emplois dans les autres secteurs de l’économie polynésienne, qui embauchent davantage ce trimestre. Ainsi, le nombre d’emplois en ETP progresse de 5 % dans le commerce (9 500 ETP en moyenne ce trimestre contre 9 000 en 2019) et de 7 % dans les industries agro-alimentaires. Seul le secteur de la construction freine ces embauches qui étaient en hausse continue (hors confinement) depuis près de 4 ans. Comme attendu avec la hausse observée de la demande en heures de travail (+ 10 % sur ce tri mestre), la hausse du nombre de salariés travaillant au moins 169 heures contribue à l’évolution globale. Travaillant en moyenne plus longtemps, la hausse du temps de travail conjuguée à celle de certains taux horaire a fortement contribué à soutenir la consommation des ménages qui, bien que confrontée à une forte inflation, arrivent à croître sur un an en volume.
Fort rebond des recettes à l’exportation de services et de biens en prix et en volume
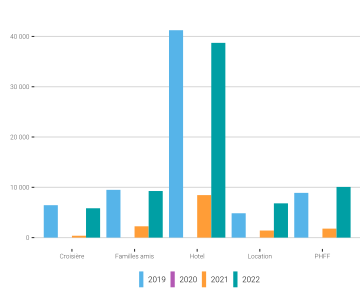
Après des mois difficiles pour le tourisme polynésien, la situation tend à retrouver la normale avec 57 000 touristes accueillis au cours du trimestre, contre 12 000 l’année précédente et 60 000 en 2019. Alors que la destination était restée pratiquement inaccessible pour les touristes pendant le deuxième trimestre 2021 (ouverture vers les Etats-Unis en mai et la Métropole en juin 2021), seule la clientèle originaire d’Asie manque aujourd’hui à l’appel. La destination s’est ré-ouverte pour la clientèle du Pacifique au mois de juin. Le rebond de fréquentation alimente tous les types d’hébergements et se retrouve dans l’ensemble des types de séjours. Ce rebond est toujours principalement composé d’une clientèle française et nord-américaine (85 % des touristes), dont le nombre n’a jamais été aussi élevé sur un deuxième trimestre. Malgré une destination encore fermée vers l’Asie et un retour plus lent des clientèles du Pacifique et d’Europe (50 % et 75 % de celle de juin 2019), les indicateurs de gestion sont bien orientés. Ainsi, le coefficient moyen de remplissage des hôtels internationaux et le prix des chambres n’ont jamais été aussi élevés pour un mois de juin. Si les hôtels ont retrouvé 93 % de la clientèle de 2019, la location et la petite hôtellerie familiale enregistrent 40 % et 13 % de clientèle en plus par rapport à 2019. Le segment croisière a quant à lui retrouvé 90 % de sa fréquentation et les séjours chez la famille ou les amis sont revenus au même niveau qu’avant-crise. Conjuguée à l’inflation, cette reprise de la fréquentation permet aux entreprises touristiques (transport, hébergement, restauration, etc.) de retrouver, en moyenne, 90 % de leur chiffre d’affaires du deuxième trimestre 2019, en embauchant l’équivalent de 97 % des salariés du deuxième trimestre 2019.
FIG. 3. Fréquentation au deuxième trimestre par type d’hébergement
Source : EFT, ISPF
Sur le second trimestre 2022, la valeur des exportations locales croît de 42 % à 3,3 milliards de F.CFP, portée par la hausse des exportations de perles de culture brutes (2 milliards de F.CFP) qui contribue pour la moitié de la hausse. Les exportations de perles de culture brutes augmentent de 48 % en valeur et diminuent de 31 % en volume entre les deuxièmes trimestres 2021 et 2022. Le prix au gramme de perles de culture brutes est de 675 F.CFP ce trimestre, contre 313 F.CFP en 2021 et 420 F.CFP en 2019. Les exportations d’huile de coprah profitent de la hausse des cours mondiaux pour doubler en valeur (300 millions de F.CFP), avec des volumes 55 % plus élevés qu’en 2021. Ainsi, l’huile de coprah s’est exportée pour un prix trois fois supérieur à celui de 2019 avec 190 F.CFP/kg en moyenne ce trimestre.
De même, les volumes de poissons exportés restent stables (330 tonnes) sur un an, mais augmentent en valeur de 24 % à 535 millions F.CFP, grâce un prix unitaire record de 1 500 F.CFP en moyenne.
Les investissements progressent en valeur mais la hausse des coûts freine l’activité
Les importations à destination des entreprises au deuxième trimestre (biens d’équipement et biens intermédiaires) restent stables en valeur sur un an, mais les volumes importés reculent de 28 %. Ce recul est lié à la baisse des volumes importés de biens intermédiaires de 28 %. Cette contraction provient exclusivement de la diminution des volumes de ciments importés (- 58 %) qui retrouvent les volumes habituellement importés sur un trimestre (16 000 tonnes). Sur les douze derniers mois, 98 000 tonnes de ciments ont été importées contre 93 000 tonnes sur l’année 2019, mais à un prix unitaire 15 % plus élevé (et même 25 % plus important sur le seul deuxième semestre).
Ces résultats traduisent bien la problématique de la construction où la demande est toujours présente mais les prix s’envolent. Ainsi, les importations en volume du bitume ou du fer ont diminué avec des prix unitaires à l’importation en hausse de 72 % et 78 % sur un an. Une partie de cette croissance des prix est compensée par des mesures fiscales exceptionnelles comme l’exonération de droit de douanes qui représentait en moyenne 5 % de la valeur CAF des biens intermédiaires. L’autre partie de cette inflation se retrouve déjà dans les indices de prix du BTP (+ 11 % sur un an ce trimestre). Les prix dans le secteur du BTP devrait encore croître jusqu’à la fin de l’année avec la hausse du prix des matériaux, du dollar et des énergies qui se poursuit et celle probable du SMIG qui devrait arriver. La hausse des coûts dans le BTP et les hausses rapides des taux d’intérêt risquent de contraindre, à terme, la demande privée en construction (ménages et entreprises), alors que le volume des investissements publics, structurellement moins volatils, devrait demeurer stable, malgré un recul des mandatements (3,8 milliards de F.CFP sur le deuxième trimestre 2022 contre 5 milliards en 2019) ce trimestre.
À la fin du deuxième trimestre, les données disponibles suggèrent un scénario de croissance encore robuste sur le prochain trimestre, avec toujours le tourisme comme moteur principal ainsi qu’une demande interne qui resterait résiliente et profiterait encore de l’évolution positive de l’emploi. Si ce scénario est crédible sur le prochain trimestre, les résultats de la fin de l’année dépendent néanmoins de l’évolution de nombreuses variables exogènes : les mouvements des cours internationaux de l’énergie et des matières premières, la valeur de l’euro sur le marché des changes, la vitesse et le degré de transmission des hausses passées des prix de production (y compris leur composante salariale) aux prix à la consommation ou encore les politiques publiques de limitation des prix, en particulier ceux de l’énergie.
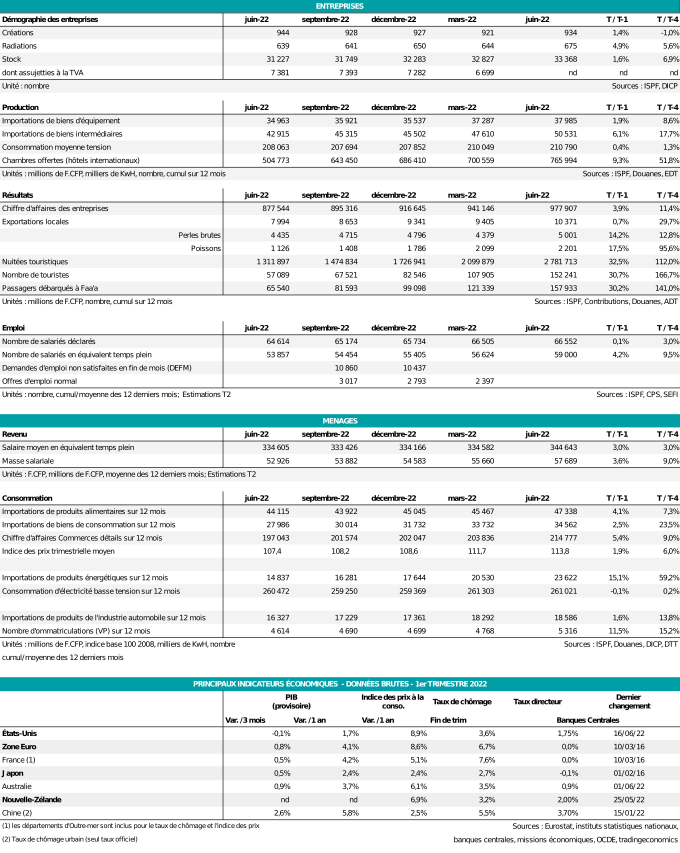
TABLE 2. Tableau de bord
Sources : Eurostat, instituts statistiques nationaux, banques centrales, missions économiques, OCDE, tradingeconomics
FIG. 4. Industrie
Source : Banque Mondiale
FIG. 5. Taux de change

Source : Banque de Polynésie
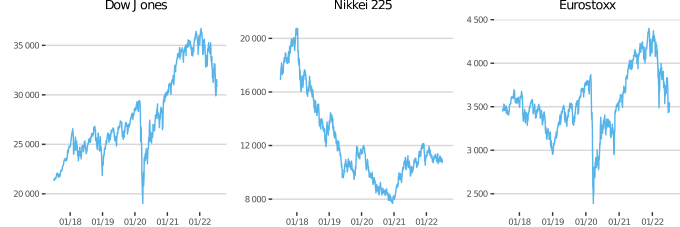
FIG. 6. Indice boursiers
Source : Les Echos – Investir
[^1]. Données de la Banque mondiale
[^2]. Estimation au 30/08/2022