
Te Avei’a – T2 2025- L’activité économique se stabilise
 L’activité économique polynésienne continue de croître au deuxième trimestre 2025 et repose essentiellement sur la demande extérieure, qui est portée par une fréquentation touristique soutenue et un commerce extérieur dynamique. La demande intérieure s’essouffle avec une consommation des ménages au ralenti, mais des investissements qui se reprennent. La dynamique de l’emploi reste positive en glissement annuel alimentant toujours la progression de la masse salariale.
 530 ko
 456 ko
Le chiffre d’affaires continue de croître sur le premier semestre
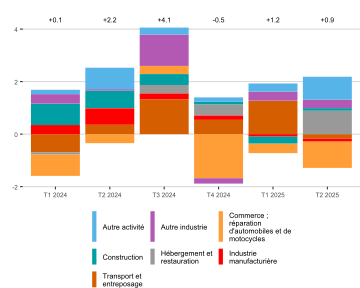
FIG. 1. Contributions des secteurs d’activité au chiffre d’affaires en glissement annuel (en points)
Source : DICP, ISPF
Au deuxième trimestre 2025, la croissance du chiffre d’affaires des entreprises polynésiennes (mesurée hors banques et assurances) progresse de 0,9 % sur un an avec une inflation trimestrielle moyenne en hausse de 1,5 % sur la même période. Dans le détail, si les entreprises caractéristiques du tourisme (hôtellerie et restauration essentiellement) portent une partie de la croissance du deuxième trimestre en profitant d’une hausse de la fréquentation touristique en hébergement terrestre, celles du commerce voient leur chiffre d’affaires se réduire de 2 % en glissement annuel en lien avec une consommation des ménages au ralenti. Ainsi, à la fin du premier semestre 2025, le chiffre d’affaires des entreprises polynésiennes (hors banques et assurances) progresse de 1 % sur un an.
Le retour des touristes en hébergement terrestre permet aux entreprises de l’hôtellerie-restauration et du transport aérien (+ 5 % sur un an) de contribuer respectivement pour 0,4 point et 0,3 point au résultat du semestre. Ce fort rebond des entreprises touristiques s’est accompagné d’une hausse du chiffre d’affaires dans le secteur des services de soutien aux entreprises (+ 9 %) et dans les autres industries (hors manufacturières), contribuant ainsi pour 0,5 point et 0,2 point à la croissance semestrielle. À l’inverse, le recul du chiffre d’affaires des entreprises de la branche du commerce (- 1,5 % sur le semestre) contribue pour - 0,7 point à la croissance globale illustrant le ralentissement de la consommation des ménages. L’activité de la construction se contracte de 3 % ce semestre, en glissement annuel, contribuant pour - 0,1 point au résultat du semestre.
L’inflation se stabilise
Alors que l’inflation trimestrielle moyenne s’élevait à + 1,5 % en glissement annuel au premier trimestre, elle se maintient au même niveau au deuxième trimestre 2025.
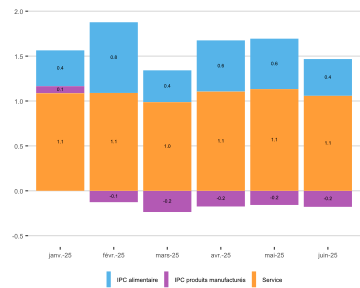
Si l’inflation reste globalement maîtrisée depuis le début de l’année, elle progresse plus fortement pour les services (+ 2,9 % en moyenne trimestrielle à la fin du deuxième trimestre) et les produits alimentaires et les boissons sucrées (+ 2 % sur la même période). Premier contributeur à l’inflation semestrielle moyenne, les prix des services progressent avec la hausse des prix des assurances (+ 8,9 %) et des loyers (+ 4,4 %). Ils contribuent respectivement pour 1 point et 0,8 point à la hausse des prix des services. L’ensemble des prix des composantes de l’indice service (restauration, transport, service aux ménages, etc.) progresse ce semestre à l’exception des prix des télécommunications (- 6,4 %).
Hors boissons sucrées, les prix dans l’alimentaire progressent de 1,6 % en moyenne semestrielle sur un an, notamment les sucres et confitures (+ 9,9 %) et les pains et céréales (+ 3,3 %). Ils contribuent pour 0,6 point chacun à la hausse des prix de l’alimentaire. Sur la même période, les prix des fruits et des produits de la mer diminuent respectivement de 3,2 % et de 0,6 %.
FIG. 2. Contributions par grand poste à l’évolution mensuelle de l’inflation en glissement annuel (en points)
Source : ISPF
La consommation des ménages est au ralenti
La croissance de l’économie polynésienne reste positive à l’issue du premier semestre 2025 et devrait rester sur cette tendance d’ici la fin de l’année, avec la bonne tenue attendue des secteurs qui la maintiennent positive (tourisme, transport, services aux entreprises). La hausse de la demande extérieure vient compenser, pour partie, l’essoufflement de la croissance de la consommation des ménages comme en témoigne l’évolution du chiffre d’affaires du commerce sur le premier semestre (- 1,5 %) et la relative stabilité de celui de détail (+ 0,1 %).
La situation des ménages polynésiens est assez paradoxale. La hausse de la masse salariale (+ 3,6 % sur un an à la fin du semestre) est plus élevée que l’inflation, portée par un marché du travail créant de l’emploi alors que les achats des Polynésiens n’augmentent quasiment plus. La baisse de dynamisme des achats des ménages se retrouve dans le chiffre d’affaires du commerce de détail et dans la baisse du montant des crédits à la consommation des ménages (- 13 %). Les volumes importés de produits qui leur sont plutôt destinés (produits des industries agro-alimentaires, des industries de consommation et des industries automobiles) progressent de 2 % sur le semestre. Cette hausse des importations correspond pour partie à une reconstitution des stocks des entreprises (prix unitaire stable pour les biens de consommation et pour ceux de l’industrie automobile) et, pour une autre partie, à la consommation des ménages mais aussi celle des touristes en hébergement terrestre, toujours plus nombreux.
L’emploi progresse au cours du semestre et sa dynamique se stabilise
En moyenne sur le deuxième trimestre, l’emploi en équivalent temps plein (ETP) continue de progresser (+ 2,3 % sur un an). La hausse est de 2,2 % en moyenne sur le premier semestre 2025 par rapport à la même période 2024. Les emplois en ETP ont progressé de 1,2 % sur le semestre en glissement annuel dans le secteur public et de 2,6 % dans le secteur privé qui contribue pour 1,9 point à ce résultat. Malgré une dynamique qui ralentit (la hausse de l’emploi en ETP privé était de 4 % au premier semestre 2024), l’ensemble des secteurs d’activité continue de proposer davantage d’heures de travail (ou nombre d’ETP) sur le premier semestre, la plupart des secteurs d’activité continuent d’accroître leurs embauches. Ainsi, les augmentations des volumes d’heures de travail offerts dans les secteurs du commerce (+ 2,6 % sur un an au premier semestre), de l’hébergement-restauration (+ 3,8 %), de la construction (+ 2,5 %) et du soutien aux entreprises (+ 3,9 %) maintiennent la hausse des emplois en ETP sur le premier semestre 2025.
Si les heures travaillées dans le secteur privé ont progressé au premier semestre, c’est aussi le cas pour le nombre de salariés qui s’est accru de 1,9 %, dont la totalité de la hausse s’explique par les nouvelles embauches des entreprises privées (+ 2,4 %). Depuis le quatrième trimestre 2024, la hausse des effectifs des entreprises privées dans les secteurs de l’industrie, de la construction, du commerce et des services (dit champ ICS) est de 1,2 % et les trois quarts de cette augmentation sont dus, à parts égales, au commerce, à l’hôtellerie-restauration et aux services.
Alors que le chiffre d’affaires de l’hôtellerie-restauration et des services progresse sur le semestre, tout comme leurs effectifs salariés, ce n’est pas le cas dans le commerce qui continue d’embaucher malgré une contraction de son chiffre d’affaires tant en valeur qu’en volume (corrigé de l’inflation). Cette tendance peut s’expliquer par l’ouverture de nouvelles enseignes, des réorganisations au sein des entreprises mais aussi par l’anticipation attendue d’une reprise plus vive de la consommation sur la fin d’année, liée à la stabilité des prix et à la hausse des revenus. La hausse du nombre de salariés alimente la masse salariale qui atteint 141 milliards de F.CFP (+ 3,5 %) au premier semestre.
Une fréquentation touristique terrestre record
La croissance du chiffre d’affaires et de l’emploi dans l’hébergement et la restauration, ainsi que dans le transport s’explique, pour tout ou partie, par le fort rebond de la fréquentation touristique en hébergement terrestre au deuxième trimestre (+ 16 %). Cette progression est de 9 % sur le premier semestre avec une affluence touristique terrestre particulièrement élevée : 104 500 touristes en Polynésie française sur la période. Cette hausse des effectifs est due principalement au rebond de la clientèle nord-américaine terrestre (+ 12 % au premier semestre) conjugué à celui des Européens (+ 15 %) et des Français (+ 4 %). Si ces arrivées additionnelles terrestres sur le premier semestre expliquent la totalité de la croissance touristique du semestre (+ 5 %), elles ont aussi alimenté la hausse d’activités dans les hébergements terrestres marchands et l’emploi dans ces entreprises
###La recette des exportations de perles est en forte hausse, mais les prix unitaires se contractent
Au deuxième trimestre, les exportations de produits locaux progressent en valeur (+ 21 % en glissement annuel) et en volume (+ 8 %) pour atteindre 3,2 milliards de F.CFP. Les exportations de perles ont fortement progressé de 70 % en valeur à 2,1 milliards de F.CFP, et ont plus que doublé en volume sur un an. Les recettes à l’exportation de poissons et de vanille reculent de plus de 50 % sur un an pour totaliser 340 millions de F.CFP pour le poisson et 69 millions de F.CFP pour la vanille au deuxième trimestre.
Cette tendance se retrouve sur le premier semestre, avec la forte hausse des exportations de perles en valeur (+ 56 %) qui contribue pour 30 points à la hausse des recettes à l’exportation des produits locaux (+ 22 %). Les exportations de poissons (- 44 % en valeur) et de vanille (- 26 %) reculent sur un an, tout comme leurs volumes exportés respectivement de - 37 % et - 21 %. Si les exportations en volume de poissons et de vanille n’ont pas profité des baisses des prix unitaires (- 10 % pour le poisson et - 5 % pour la vanille), celles de perles ont doublé (+ 110 %) avec un prix unitaire en baisse de - 25 % à 760 F.CFP le gramme (1 030 F.CFP en 2024).
Les importations à destination des entreprises diminuent
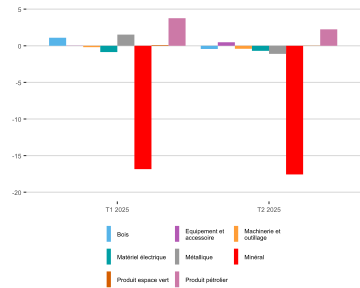
Hors importations exceptionnelles (avions, gros bateau, etc.), les importations du deuxième trimestre 2025 à destination des entreprises (produits des industries de biens intermédiaires et produits des industries de biens d’équipement) diminuent en valeur de 6 % et en volume de 28 % par rapport à 2024. Cette baisse des volumes importés s’explique par le repli des biens intermédiaires (- 10 %), lié à l’absence de ciments importés ce trimestre. Depuis le début de l’année, les importations à destination des entreprises (hors importations exceptionnelles) baissent de 2 % en valeur, que ce soit pour les biens d’équipement ou les biens intermédiaires. En volume, les biens d’équipement (- 6 %) et les biens intermédiaires (- 11 %) se contractent encore plus fortement avec la baisse des volumes importés de ciments (- 47 % en valeur et volume), des produits des industries des équipements électriques et électroniques (- 3 % en valeur et - 26 % en volume) et de ceux de la construction navale (- 23 % en valeur et - 31 % en volume). Excepté le ciment et les matériaux électriques, les volumes des autres intrants de la construction progresse
FIG. 3. Contributions par produit à l’évolution semestrielle des volumes importés à destination de la construction (en points)
Source : Direction des douanes, ISPF
Les investissements des ménages se reprennent
Au deuxième trimestre, les crédits à l’équipement et à l’immobilier des entreprises et des particuliers progressent, dynamisés par les baisses successives des taux d’intérêt depuis un an. Avec un taux d’emprunt inférieur de 0,34 point au deuxième trimestre par rapport à l’année précédente pour s’établir à 3,46 %, le montant des crédits en équipement des entreprises (9,7 milliards de F.CFP) progresse de 7 % sur un an mais reste sur le premier semestre (15,8 milliards de F.CFP) inférieur de 5 % à ceux contractés au premier semestre 2024. L’amélioration de l’indice du climat des affaires au cours du deuxième trimestre laisse présager une reprise des investissements sur le deuxième semestre. Profitant d’une baisse des taux d’emprunt plus rapide (- 0,54 point) pour se situer à 3,22 % au deuxième trimestre (3,76 % en 2024, et d’une élasticité prix plus faible), la reprise des investissements immobiliers pour les ménages est plus franche avec un montant de 16,1 milliards de F.CFP au premier semestre, soit 20 % plus élevés qu’un an auparavant.
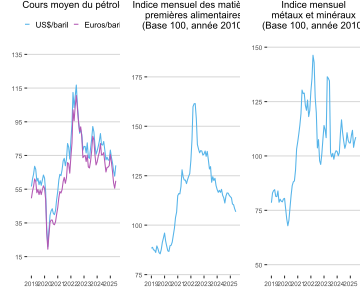
FIG. 4. Industrie
Source : Banque Mondiale
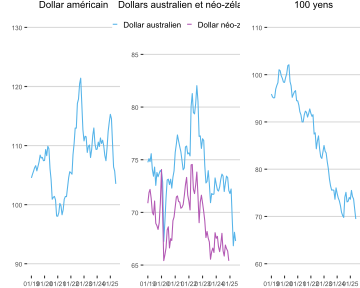
FIG. 5. Taux de change
Source : Banque de Polynésie
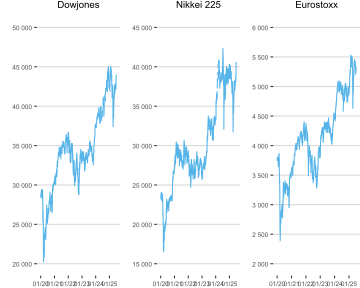
FIG. 6. Indice boursier
Source : Les Echos Investir
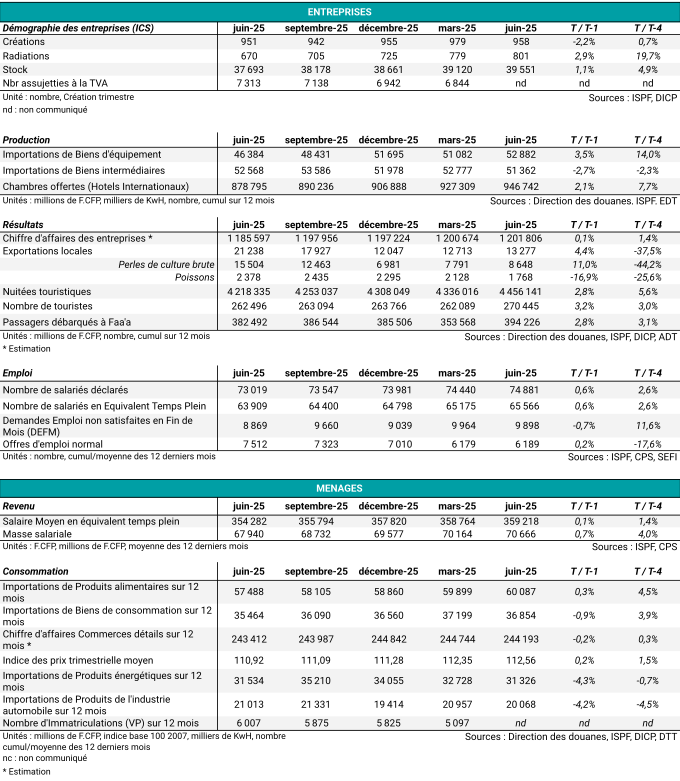
TABLE 1. Tableau de bord
Sources : Direction des douanes, ISPF, DICP, DTT