Te Avei’a – T2-2026 – La demande intérieure stimule l’économie polynésienne
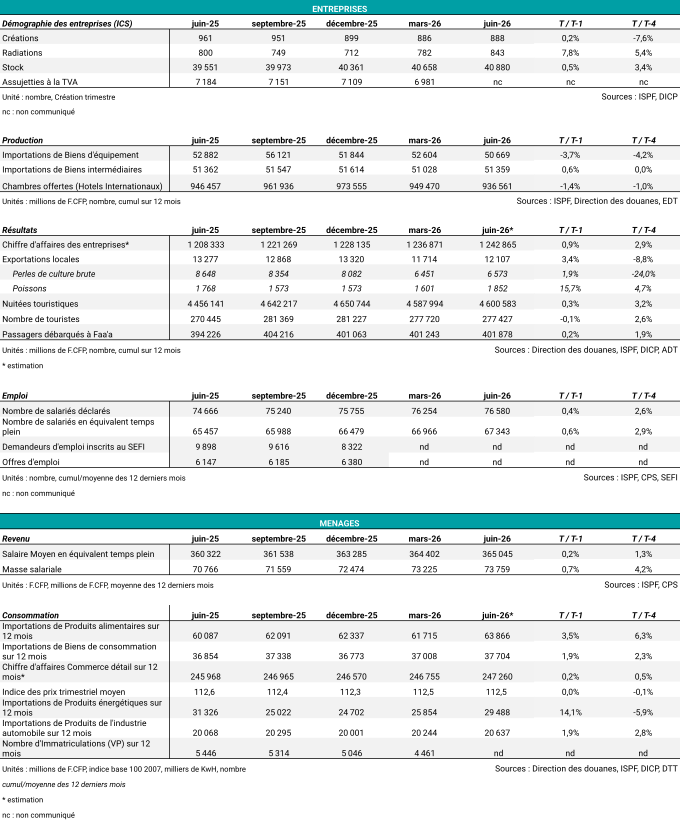
 La croissance économique s’accélère au second trimestre, soutenue par le rebond de la demande intérieure. La demande extérieure, elle, se replie en lien avec une fréquentation touristique plus faible. L’inflation est contenue, mais la hausse des cours mondiaux du pétrole se répercute sur la valeur des importations de produits énergétiques. La valeur des importations à destination des ménages rebondit tandis que celle des entreprises diminue. Les exportations de produits locaux progressent.
 612 ko
 482 ko
Hausse du chiffre d’affaires au premier semestre 2026
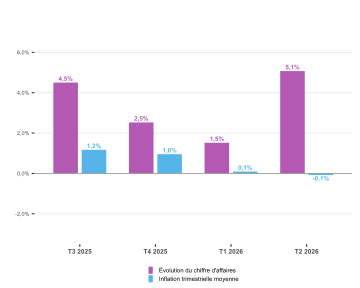
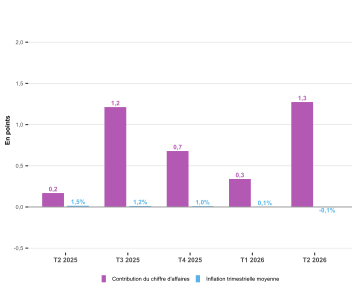
Au premier semestre 2026, le chiffre d’affaires cumulé des secteurs d’activité, hors banque et assurance, s’établit à 563 milliards de F.CFP, contre 545 milliards de F.CFP au premier semestre 2025, soit une progression de 2,8 % en glissement annuel. Cette évolution confirme la poursuite de la dynamique de croissance de l’activité, avec une progression du chiffre d’affaires au cours des deux premiers trimestres de 2026 Au deuxième trimestre 2026, la hausse du chiffre d’affaires apporte une contribution plus importante à la croissance semestrielle, avec une augmentation de 14,5 milliards de F.CFP par rapport au deuxième trimestre 2025, contribuant à hauteur d’environ 2,7 points à la croissance annuelle 2026. Au premier trimestre, la hausse était de 3,9 milliards de F.CFP.
FIG. 1. Évolution trimestrielle du chiffre d’affaires et de l’inflation (en glissement annuel)
Source : DICP, ISPF
L’évolution du chiffre d’affaires au premier semestre 2026 recouvre des situations sectorielles contrastées. Les secteurs représentant les volumes d’activité les plus importants, notamment le commerce, les transports et l’entreposage, l’industrie manufacturière ainsi que la construction contribuent largement à la dynamique d’ensemble. Le commerce, premier contributeur à la croissance du chiffre d’affaires, progresse de 3,3 % au premier semestre 2026 en glissement annuel, contribuant à hauteur de 1,5 point à la croissance globale. Cette amélioration intervient après deux trimestres consécutifs de contraction et s’appuie principalement sur le dynamisme du commerce automobile, dont le chiffre d’affaires augmente de 10,8 % sur un an au deuxième trimestre, portant sa progression à 6,3 % sur l’ensemble du premier semestre. Le commerce de gros contribue également à cette reprise, avec une hausse de 11,1 % en glissement annuel au deuxième trimestre et de 4,9 % sur l’ensemble du premier semestre. Le chiffre d’affaires du commerce de détail progresse moins rapidement (+ 2,1 % au deuxième trimestre et + 1,2 % au premier semestre), mais reste positif. Deuxième contributeur à la croissance du semestre, le secteur des transports et de l’entreposage poursuit sa progression, avec une hausse de 5,2 % de son chiffre d’affaires au premier semestre en glissement annuel. L’activité dans l’industrie manufacturière demeure également bien orientée, avec une progression de 4,5 % sur le premier semestre par rapport à la même période de 2025. La construction affiche une dynamique encore plus favorable, avec une hausse de 8,0 % de son chiffre d’affaires sur la période. Les autres activités de services restent également bien orientées et contribuent positivement à la progression d’ensemble. À l’inverse, l’hébergement-restauration constitue le principal secteur en retrait. Son chiffre d’affaires diminue de 3,0 % sur le premier semestre, avec des baisses de 5,3 % au premier trimestre et de 1,4 % au deuxième trimestre, en glissement annuel. Cette contraction s’inscrit dans un contexte de recul de la fréquentation touristique en hébergement terrestre, qui diminue de 2,2 % sur l’ensemble du premier semestre, après des baisses respectives de 4,7 % au premier trimestre et de 0,5 % au deuxième trimestre.
L’amélioration de la fréquentation au deuxième trimestre contribue ainsi à limiter le recul de l’activité dans l’hébergement-restauration, sans toutefois permettre un retour à la croissance sur l’ensemble du semestre
FIG. 2. Contribution trimestrielle à la croissance annuelle et inflation trimestrielle moyenne (en glissement annuel)
Source : DICP, ISPF
Une inflation nulle au deuxième trimestre
L’indice des prix à la consommation en moyenne trimestrielle est stable au deuxième trimestre par rapport au trimestre précédent (+ 0,0 %) et s’est même légèrement replié par rapport l’année précédente (- 0,1 %), contrairement à la plupart des économies internationales comme la France (+ 2,1 %), la Nouvelle Zélande (+ 4,1 %) ou les États-Unis¹ (+ 5,3 %). Cette légère baisse s’explique par le fléchissement des prix de l’alimentaire au deuxième trimestre (- 0,4 % sur un an), alors qu’ils progressaient lors des trois premiers mois de l’année. Le prix des produits manufacturés diminue aussi sur un an (- 1,7 %). Les tensions internationales sur le prix du baril de pétrole se répercutent à la pompe en juin, avec l’augmentation du litre d’essence et de gazole (+ 10 %) et du pétrole (+ 12 %) ; le gaz est resté stable. Les prix dans les services continuent de progresser avec une accélération lors du deuxième trimestre (+ 0,8 %, après + 0,1 % au premier trimestre) pour se situer à + 1,6 % en glissement annuel.
1. PCE price index (indicateur privilégié par la Réserve fédérale)
La fréquentation touristique reste élevée, mais en léger recul
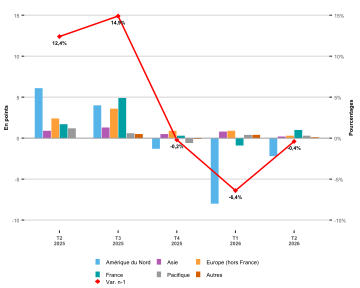
Au deuxième trimestre 2026, la fréquentation touristique diminue de 0,4 % pour se situer juste en dessous du record enregistré l’année précédente et totaliser 75 250 touristes. Le repli des effectifs nord-américains (- 5,1 %), qui y contribue pour - 2,2 points, explique l’évolution globale. Les autres marchés touristiques continuent de progresser avec une hausse de fréquentation pour les touristes métropolitains (+ 3,1 %) qui contribue pour 1,0 point au résultat du trimestre. Le nombre de touristes attendu en hébergement terrestre marchand est proche de l’année précédente (- 0,4 %), mais le repli du marché nord américain pénalise l’hôtellerie internationale (- 8,1 % de chambres louées). Cependant, alors que le nombre de chambres offertes à la location diminue de 5,2 %, le revenu moyen par chambres louées progresse de 5,5 % à 78 000 F.CFP. Ainsi, depuis le début de l’année, les effectifs en hébergement terrestre marchand contribuent pour - 1,5 point à la fréquentation du semestre (- 2,9 %). Les croisiéristes (+ 0,2 % au second trimestre et - 5,8 % sur le semestre) et les effectifs affinitaires (- 1,1 % au second trimestre et - 2,3 % sur le semestre) y contribuent respectivement pour - 1,1 point et - 0,3 point. Avec la hausse de la durée de séjour à 16,5 jours (+ 0,2 jour), les nuitées progressent sur un an (+ 1,0 %) pour représenter 1,2 million de nuitées, mais sur les six premiers mois de l’année leur nombre recule (- 2,4 %).
FIG. 3. Contribution des marchés touristiques à la fréquentation trimestrielle (en glissement annuel)
Source : ISPF
Les exportations progressent sur le deuxième trimestre
La recette des exportations de produits locaux progresse de 12,3 % au deuxième trimestre pour représenter 3,6 milliards de F.CFP. Après un premier trimestre en berne, les exportations de produits perliers retrouvent la croissance pour s’établir à 2,4 milliards de F.CFP (+ 6,8 %) avec la hausse des volumes exportés (+ 20,4 %) et le recul du prix au gramme qui se situe à 699 F.CFP (- 11,3 %). Les exportations de produits perliers contribuent pour 4,7 points aux recettes du trimestre, contre 7,9 points pour le poisson dont la valeur (590 milliards de F.CFP) et le volume (540 tonnes) ont quasiment doublé sur un an. Les exportations de vanille sont aussi en hausse, tandis que celles de coprah et de noni reculent. Depuis le début l’année, la Polynésie française a exporté pour 5,6 milliards de F.CFP de produits locaux (- 17,8 %), pour un volume total de 7 742 tonnes (- 0,6 %). Les exportations de perles (- 30,1 % en valeur) représentent 3,4 milliards de F.CFP et contribuent pour - 21,3 points aux recettes du semestre. Les exportations de poissons sont supérieures en valeur (+ 40,1 %) et en volume (+ 49,4 %), et contribuent pour 4,1 points à la valeur et pour 3,9 points au volume du semestre. La vanille est stable (+ 0,3 % en valeur), le coprah rebondit (+ 6,9 % en valeur) et le noni se situe à un niveau historiquement bas (- 91,2 %).
Le marché de l’emploi continue de croître
Au deuxième trimestre, le nombre de salariés déclarés à la CPS (76 800 personnes) progresse sur l’ensemble des secteurs d’activité (+ 2,1 % sur un an), soit 67 860 emplois en équivalent temps plein (+ 2,5 %). Si la dynamique ralentie par rapport au trimestre précédent, elle est légèrement supérieure à l’an dernier. Au premier semestre, le nombre de salariés (+ 2,4 % après + 2,0 %) et les effectifs en ETP (+ 2,8 % après + 2,3 %) augmentent plus rapidement qu’en 2025. Le marché de l’emploi dans la construction est le plus dynamique avec une hausse des effectifs en ETP (+ 7,2 % au second trimestre) supérieure à celle du premier trimestre, et supérieure également à la progression du nombre de salariés (+ 6,0 % au second trimestre) signifiant une augmentation des heures travaillées par salariés. Ainsi, au premier semestre les effectifs salariés sont en hausse de 6,5 %, contre + 9,8 % pour les effectifs en ETP. Dans le secteur tertiaire, le nombre de salariés (+ 2,0 %) et les effectifs ETP (+ 2,4 %) au deuxième trimestre progressent quasiment au même rythme qu’il y a un an. Si la hausse est inférieure au premier trimestre, le nombre de salariés progresse légèrement plus vite sur le premier semestre qu’il y a un an (+ 2,2 %, après + 2,0 %) porté par le rebond du transport et entreposage (+ 3,8 %, après + 1,6 %) et de la restauration (+ 3,4 % après + 3,1 %). Les emplois dans le commerce (+ 1,2 %, après + 3,0 %) et dans l’hébergement (+ 2,6 %, après + 4,5 %) restent bien orientés, mais la dynamique est inférieure à l’année précédente. La progression de la masse salariale est stable depuis un an (+ 4,2 % à chaque trimestre) avec au deuxième trimestre, un nombre d’heures travaillées (+ 2,9 %) qui augmente plus vite que les salaires (+ 1,3 %). Depuis le début de l’année, les salaires versés représentent plus de 146 milliards de F.CFP (+ 3,6 %) et alimentent la consommation des ménages.
Les importations à destination des ménages progressent
En retrait au premier trimestre, les importations à destination des ménages² se redressent au deuxième trimestre en valeur (+ 11,6 %) et en volume (+ 12,6 %) pour se situer au premier semestre au-dessus du niveau de l’année précédente (+ 5,5 % en valeur et + 3,5 % en volume). Les produits de l’industrie agro alimentaire sont les principaux contributeurs au résultat du semestre après le rebond enregistré lors du second trimestre (+ 14 % en valeur et en volume) de l’ensemble de ses importations (Produits laitiers, boissons, céréales, etc.) à l’exception de la viande (- 6,1 % en volume). Cette accélération au deuxième trimestre concerne également les biens de consommation (+ 7,9 % en valeur et + 8,7 % en volume) portée notamment par les produits d’ameublement du foyer et les produits de l’industrie automobile (+ 8,3 % en valeur et + 13,5 % en volume) dont le chiffre d’affaires continue de croître depuis un an. Ces deux secteurs contribuent chacun pour 0,9 point au volume trimestriel et respectivement pour 0,4 point et 0,6 point au volume semestriel. La hausse du prix des engrais et du baril de pétrole à l’international fait bondir au deuxième trimestre la valeur des importations des produits agricoles (+ 24,7 %) et des produits énergétiques (+ 55,3 %) pesant un poids supplémentaire sur les entreprises et les particuliers. Cependant, leur volume continue de progresser au deuxième trimestre (+ 5,6 % pour les produits agricoles et + 9,5 % pour les produits énergétiques), ainsi que sur l’ensemble du premier semestre (+ 0,4 % et + 20,9 %). À l’issue du premier semestre, la valeur des importations de produits agricoles est supérieure de 12,3 % et pour les produits énergétiques de 29,9 % par rapport à l’année précédente.
- Produits agricoles, IAA, Biens de consommation, Produits automobile.
Les investissements des entreprises se replient en valeur
L’indice du climat des affaires et le solde d’opinion des entreprises du BTP sont positifs au deuxième trimestre. Les importations à destination des entreprises progressent fortement en volume (+ 42,9 %) avec l’importation de grues de chantier qui contribuent pour 11,3 points à la hausse des biens d’équipement (+ 25,0 %) et du réassort des stocks de ciment qui contribue pour 31,4 points au volume des biens intermédiaires (+ 44,9 %) et pour 33,2 points aux intrants du BTP (+ 54,1 % en volume). Les investissements des entreprises en équipement continuent de croître au deuxième trimestre pour totaliser 13,3 milliards de F.CFP (+ 37,0 %), soit 24,6 milliards de F.CFP depuis le début de l’année (+ 55,6 %). Cependant, les perspectives d’activités dans le BTP pour le trimestre à venir et les perspectives d’investissement sur un an sont négatives. La valeur globale des importations des entreprises au deuxième trimestre est en retrait (- 6,2 %), même si les achats exceptionnels en biens d’équipement effectués l’année précédente masque la progression des biens intermédiaires (+ 2,6 %) dont + 3,3 % pour les intrants du BTP. Ainsi, depuis le début de l’année, si les volumes importés progressent (+ 1,1 %), la valeur des importations à destination des entreprises se replie (- 3,0 %) avec la baisse des biens d’équipement (- 5,0 %), des biens intermédiaires (- 1,0 %) et des intrants du BTP (- 1,5 %). Leurs investissements en immobilier sont également inférieurs à l’année précédente (- 0,5 % au premier semestre, après - 41,0 % au deuxième trimestre) malgré l’assouplissement depuis un an des coûts du crédit qui se situe à 2,84 % en moyenne au deuxième trimestre (- 0,05 point sur un an). Il en va de même pour les particuliers, dont la nouvelle baisse des coûts du crédit immobilier (- 0,01 point) pour se situer à 2,85 % au deuxième trimestre, n’a pas empêché la production de crédits à l’habitat de marquer le pas pour la première fois depuis un an (- 6,1 %). Cependant, le montant sur le premier semestre est supérieur à l’année précédente avec 17,4 milliards de F.CFP (+ 7,6 %).
FIG. 4. Industrie
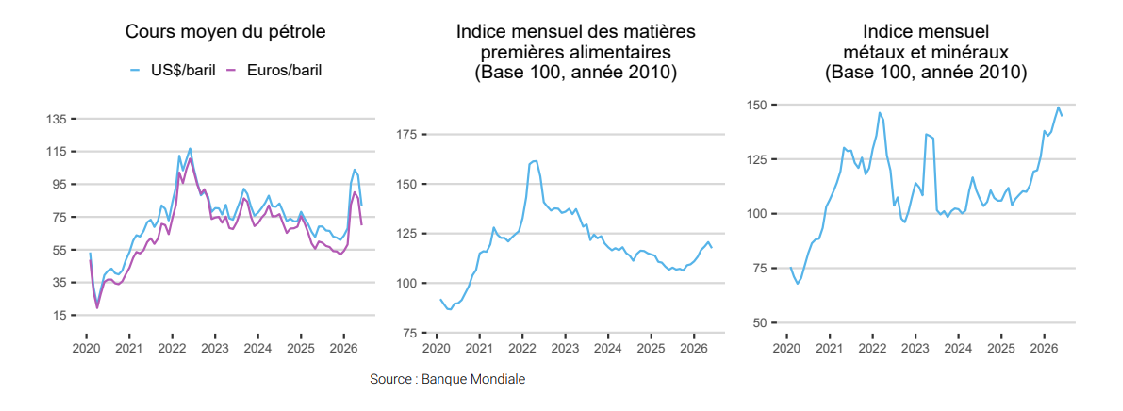
FIG. 5. Taux de change
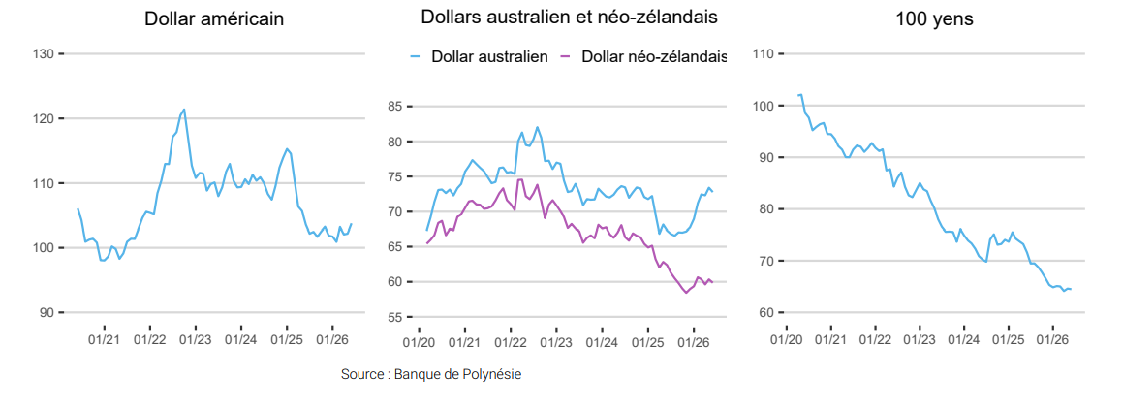
FIG. 6. Indice boursier
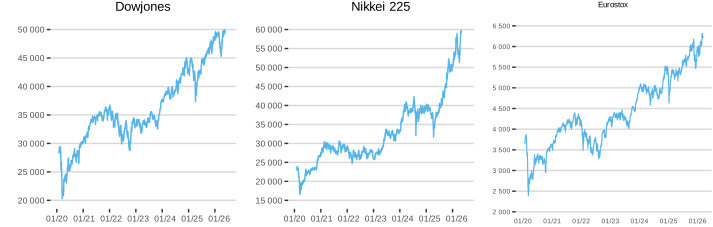
TABLE 1. Tableau de bord