Te Avei’a – T4 2025 - La demande intérieure soutient l’activité économique polynésienne
 L’activité économique de la Polynésie française continue de croître au quatrième trimestre 2025, portée par la demande intérieure. Néanmoins, au cours de l’année, l’économie polynésienne est tirée vers le haut par les entreprises caractéristiques du tourisme et la fréquentation touristique record. Avec une inflation contenue et un marché de l’emploi en hausse, la consommation des ménages ralentit mais reste positive en 2025. Les investissements des entreprises et des ménages progressent, soutenus par la baisse des taux d’intérêt modérés. Les exportations de perles augmentent.
 703 ko
 770 ko
La demande intérieure rebondit
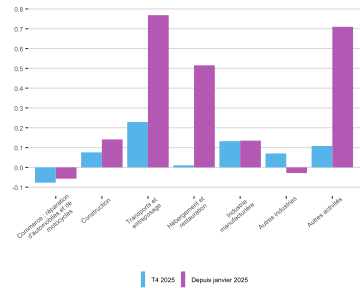
Au quatrième trimestre 2025, le chiffre d’affaires des entreprises polynésiennes (hors banques et assurances) progresse de 2,0 % sur un an. La demande intérieure contribue pour 1,8 point au résultat, contre 0,2 point pour les entreprises caractéristiques du tourisme. Le résultat trimestriel contribue pour 0,5 point à la croissance annuelle du chiffre d’affaires, qui est estimée à + 2,2 % en 2025.
FIG. 1. Contributions à la croissance du chiffre d’affaires du quatrième trimestre 2025 et à l’acquis de croissance annuelle depuis janvier (en point)
Source : DICP, ISPF
Les activités liées au tourisme (transport aérien, hébergement, restauration, etc.) expliquent près de 60 % de la croissance annuelle, soutenues par la fréquentation touristique qui augmente de 6,6 % par rapport à 2024. Les entreprises répondant plutôt à la demande domestique (consommation des ménages et des entreprises) expliquent l’autre partie du résultat annuel. Cette dynamique touristique s’est amplifiée sur le segment des effectifs terrestres en hébergement marchand (+ 8,2 %), alimentant la progression du chiffre d’affaires de l’hébergement et de la restauration (+ 5,5 %) qui contribue pour 0,5 point à la croissance annuelle. Le ralentissement de la consommation des ménages s’est traduit par une année morose pour le secteur du commerce, dont la progression du chiffre d’affaires (- 0,6 % au quatrième trimestre et - 0,1 % sur l’année) est restée inférieure à l’inflation annuelle moyenne, malgré les clientèles touristiques additionnelles. Dans le détail, l’activité de commerce de détails progresse de 0,5 % sur l’année, alors qu’elle recule pour le commerce de gros et le commerce automobile de 0,6 %. La bonne tenue des activités des services administratifs et de soutien, celle des activités spécialisées, scientifiques et techniques ainsi que celle des activités liées à la santé humaine et action sociale contribuent aussi significativement à la croissance annuelle (+ 0,7 point).
L’inflation reste maîtrisée
En décembre 2025, l’inflation progresse de 0,7 % par rapport à décembre 2024, soit le plus faible niveau enregistré depuis plus d’un an et demi. Ainsi, en moyenne trimestrielle, le rythme au quatrième trimestre est inférieur aux deux trimestres précédents pour se situer à + 1,0 % par rapport à l’année précédente. Ce ralentissement concerne quasiment l’ensemble des postes de consommation comme les transports (- 1,2 % après + 1,5 % en 2024), l’hôtellerie, café, restauration (+ 1,4 % après + 2,4 %) ou les autres biens et services (+ 1,3 % après + 6,3 %). Tirés par la hausse de la taxe sur les produits sucrés, les produits alimentaires sont les seuls à croître (+ 2,7 % après + 0,0 %). Les prix des produits sucrés et des boissons rafraîchissantes progressent respectivement de 9,2 % et 9,7 %, tandis que les prix des fruits et des légumes se contractent respectivement de 7,1 % et 1,0 %.
Les exportations de perles se redressent sur l’année
Au quatrième trimestre 2025, la recette des exportations de produits locaux est supérieure de 460 millions de F.CFP par rapport au quatrième trimestre 2024 (+ 12,7 %), pour atteindre 4 milliards de F.CFP. Les ventes d’objets d’art (plusieurs tableaux) qui s’élèvent à 500 millions de F.CFP contribuent pour 13,1 points à ce résultat. Hors exportations exceptionnelles, la valeur des exportations locales recule de 0,4%avec le repli des produits perliers (- 11,0 %), qui masquent le rebond de la vanille (+ 27,6 %) et du coprah (+ 95,8 %) qui contribuent respectivement pour 1,4 point et 2,8 points au résultat. En retrait depuis le début de l’année, les exportations de poissons se stabilisent en valeur (+ 0,1 %) et augmentent en volume (+ 20,2 %). En 2025, la valeur des exportations de produits locaux représente 13,3 milliards de F.CFP, soit 10,7 % de plus que l’année précédente. La hausse est portée par les exportations de perles (+ 15,8 %) qui contribuent pour 9,2 points à la croissance et dépassent les 8 milliards de F.CFP. Les volumes exportés de perles progressent d’un tiers, stimulés par la deuxième baisse consécutive du prix au gramme
(- 12,3%, après - 14,6 % en 2024) qui s’établit à 735 F.CFP. Les exportations de poissons diminuent de 31,4 % en valeur, après une année 2024 à l’équilibre, pour totaliser moins de 1,6 milliard de F.CFP. Les volumes de poissons exportés se contractent moins fortement (- 19,9 %) avec une baisse de 14,4 % du prix au kilogramme à 1 081 F.CFP. La baisse des prix unitaires se retrouve aussi pour la vanille (- 3,3 %) dont les recettes à l’export reculent plus fortement que ses volumes (- 8,0 % contre - 4,8 %) pour représenter 607 millions de F.CFP. Après deux années en berne, les exportations de coprah doublent quasiment en valeur et progressent de 9,8 % en volume sur un an, avec un prix unitaire qui passe de 90 F.CFP en 2023 à 205 F.CFP en 2025. Les exportations de noni sont stables en valeur (- 0,9 %) comme en volume (0,0 %) par rapport à 2024.
Une nouvelle année record pour le tourisme
Au dernier trimestre 2025, la fréquentation touristique est stable sur un an (- 0,2 %) avec 67 000 touristes. Les effectifs nord-américains (- 3,0 %) et du Pacifique (- 6,2 %) diminuent, tandis que les touristes originaires de l’Hexagone (+ 1,2 %), d’Europe (+ 7,2 %) et d’Asie (+ 14,5 %) progressent. Le nombre de croisiéristes croît de 0,1 %, alors que les effectifs en hébergement terrestre marchand et affinitaires diminuent de 0,2 % et 0,5 %, tout en restant très proches du niveau de l’année précédente. En 2025, la Polynésie française établit un nouveau record de fréquentation avec 280 000 touristes (+ 6,6 % sur un an). Si tous les marchés touristiques progressent, l’Amérique du Nord (118 000 touristes) et l’Europe (39 000 touristes) sont les principaux contributeurs au résultat pour 2,0 points et 1,9 point, avec des effectifs en hausse de 4,7 % et 14,6 %. La France arrive en troisième position avec 85 500 touristes (+ 5,7 % sur un an) et y contribue pour 1,7 point. L’Asie enregistre la plus forte hausse relative (+ 22,5 %) en totalisant 10 000 touristes et contribue pour 0,7 point au résultat, contre 0,1 point pour la clientèle du Pacifique qui n’aura jamais été aussi nombreuse avec plus de 24 000 touristes (+ 1,7 %). Ces flux touristiques ont principalement alimenté le secteur terrestre marchand (+ 8,2 %) qui contribue pour 5,6 points au résultat. Ils sont près de 200 000 touristes, contre 54 000 pour le secteur flottant (+ 3,5 % sur un an) et 30 000 touristes pour le secteur affinitaire (+ 2,5 %) qui contribuent respectivement pour 0,7 point et 0,3 point à la croissance. Ainsi, le coefficient moyen de remplissage en hôtellerie internationale atteint 68,0 % (+ 0,5 point sur un an). Le prix moyen par chambre, lui, enregistre sa première baisse depuis 2020 pour se situer à 70 981 F.CFP (- 1,3 %). La durée de séjour progresse de 0,2 jour s’établissant à 16,5 jours, et le nombre de nuitées consommées atteint 4,7 millions unités.
FIG. 2. Évolution de la fréquentation touristique et répartition des marchés

Source : ISPF
Le marché du travail continue de croître
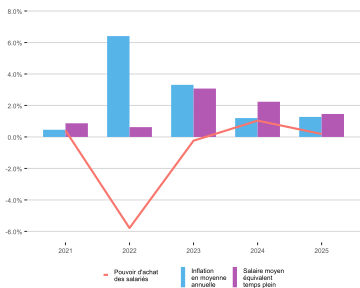
Au quatrième trimestre 2025, le nombre de salariés (76 700) et les effectifs en équivalent temps plein (ETP) (67 600) progressent respectivement de 2,3 % et de 2,6 % par rapport à l’année précédente. La légère accélération initiée au trimestre précédent se poursuit à la fois pour les salariés (+ 0,3 point) et pour les effectifs en ETP (+ 0,2 point). Sur l’année 2025, ce rebond ne rattrape pas le ralentissement du premier semestre. Les effectifs salariés (+ 2,3 %) et les effectifs en ETP (+ 2,6 %) progressent moins rapidement qu’il y a un an et que lors des deux années précédentes ; ils sont 75 600 salariés dont 66 450 en ETP en moyenne annuelle en 2025. Stimulé par les arrivées touristiques, le secteur de l’hôtellerie et restauration enregistre 330 salariés de plus (+ 3,8 %) dont les deux tiers ont été embauchés en hôtellerie. Ils sont devancés uniquement en nombre par le secteur du commerce (+ 335 salariés), dont la dynamique est légèrement inférieure (+ 2,9 %) compte tenu des effectifs totaux (11 700 salariés pour le secteur commerce, contre 9 030 salariés dans l’hôtellerie et restauration). Les effectifs évoluant dans la construction rebondissent (+ 2,6 % après + 1,0 % en 2024) pour totaliser 6 000 salariés. Le secteur primaire (+ 4,1 %) et celui de l’industrie (+ 1,7 %) restent dynamiques. Ainsi, le nombre d’heures travaillées et la masse salariale continuent de croître pour représenter 134,7 millions d’heures (+ 2,6 %) et 284,8 milliards de F.CFP (+ 4,2 %). La hausse plus rapide du taux horaire par rapport au taux d’inflation annuelle moyen (+ 1,5 % contre + 1,3 %) montre une hausse du pouvoir d’achat moyen des salariés.
FIG. 3. Évolution de l’inflation, du marché de l’emploi et du pouvoir d’achat
des salariés
Source : ISPF
Les importations de produits des industries agroalimentaires
augmentent en volume
Les importations principalement destinées aux ménages — regroupant les produits agricoles, les produits des industries agroalimentaires, les biens de consommation et les produits de l’industrie automobile — se redressent en volume (+ 1,6 %) et reculent en valeur (- 2,0 %) au quatrième trimestre 2025, sous l’effet d’une baisse généralisée des prix unitaires (- 3,5 %). La hausse des volumes s’explique essentiellement par le rebond des produits des industries agroalimentaires (+ 1,9 % en volume), qui contribue à hauteur de 1,5 point à la progression trimestrielle. Les importations de biens de consommation (+ 0,5 %) et de produits de l’industrie automobile (+ 3,8 %) progressent également et expliquent le reste de la croissance en volume. Sur l’ensemble de l’année, les importations de biens destinés aux ménages augmentent de 4,1 % en volume et de 3,6 % en valeur. Cette évolution est portée par les produits des industries agroalimentaires (+ 4,2 % en volume), qui contribuent pour 3,1 points au résultat annuel. Les importations de produits de l’industrie automobile (+ 5,5 %) et de biens de consommation (+ 2,2 %) se redressent également en volume, tandis que les prix unitaires reculent d’environ 2 %, comme dans l’industrie automobile. Les importations de produits énergétiques progressent de 9,2 % en volume au quatrième trimestre 2025, malgré une baisse de 4,6 % en valeur. Sur l’ensemble de l’année 2025, les importations de produits énergétiques se contractent de 14,0 % en volume et de 27,5 % en valeur, traduisant une baisse moyenne annuelle des prix unitaires de 15,6 %.
Les importations des entreprises pénalisées par le ciment
Au quatrième trimestre 2025, les importations à destination des entreprises diminuent de 14,8 % en valeur et progressent de 5,2 % en volume par rapport à l’année précédente. Le résultat en valeur s’explique par la baisse des importations en biens d’équipement (- 26,7 %), plus importante que la hausse des biens intermédiaires (+ 0,5 %). Si les valeurs baissent ou se stabilisent, les volumes progressent de 5,8 % pour les importations en biens d’équipement et de 5,2 % pour les biens intermédiaires, traduisant une forte contraction des prix unitaires sur le dernier trimestre 2025. Sur l’année, la valeur des importations à destination des entreprises reste stable par rapport à l’année précédente (- 0,2 %), mais les volumes se replient (- 1,8 %). La hausse des importations de biens d’équipements (+ 0,3%en valeur et + 2,6%en volume) contribue pour 0,1 point au résultat en valeur et pour 0,2 point à celui en volume. Les importations de biens intermédiaires reculent de 0,7% en valeur et de 2,1 % en volume sur l’ensemble de l’année. Cette baisse en volume s’explique par la contraction des volumes de ciment importés (- 15,5 en volume et - 15,7 % en valeur) qui contribuent négativement au résultat annuel (- 7,4 points en volume et 0,6 point en valeur). Les volumes des autres intrants du secteur du bâtiment et des travaux publics (BTP) progressent de 8,0 %, profitant de la baisse des prix unitaires importés. Les importations en volume de fer (+ 9,1 %) et de bitume (+ 42,5 %) contribuent à la hausse globale en volume pour 1,2 point chacun ; le bois (+ 4,5 %) y contribue pour 0,5 point.
L’investissement des entreprises et des ménages reprend
La contraction des importations de ciment se retrouve dans le solde d’opinion des entreprises du BTP de décembre 2025 (- 0,50 point par rapport au trimestre passé et - 0,52 point sur le trimestre à venir) et plus généralement dans l’indice du climat des affaires tous secteurs confondus (- 5,5 % sur un trimestre et - 6,5 % sur un an). Néanmoins, les prévisions d’investissements à un an pour le secteur du BTP retrouvent un niveau positif, alors qu’ils étaient négatifs lors des deux trimestres précédents. Les investissements des entreprises en équipement (+ 7,6 %) et en immobilier (+ 33,4 %) rebondissent pour totaliser respectivement 40,9 milliards et 8,5 milliards de F.CFP. Cette hausse concerne uniquement les sociétés non financières (+ 13,0 % au global), les entreprises individuelles reculent de 12,7 %. Les investissements en immobilier des particuliers se redressent (+ 22,4 % après - 20,1 % en 2024), stimulés par les baisses successives des coûts du crédit qui se situent en moyenne à 2,9%au quatrième trimestre 2025 (3,76%au deuxième trimestre 2024). Pour les entreprises, il s’établit à 2,94 % au quatrième trimestre 2025 (- 0,6 point sur un an).
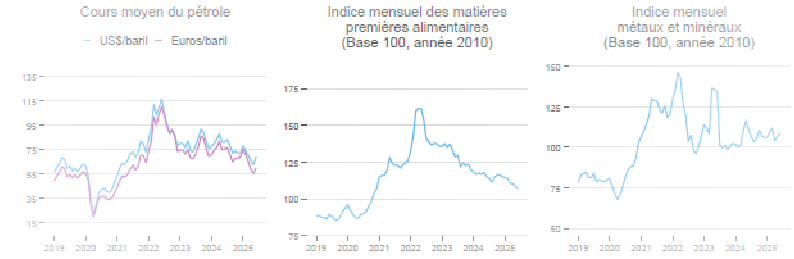
FIG. 4. Industrie
Source : Banque Mondiale
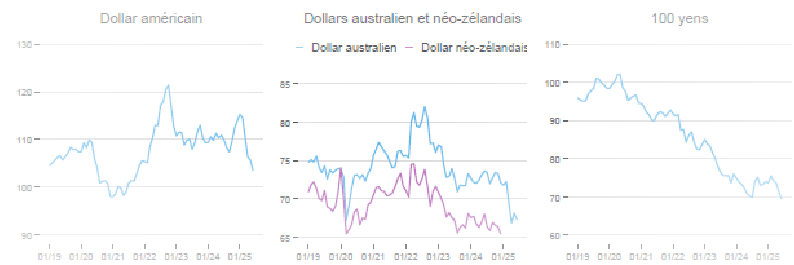
FIG. 5. Taux de change
Source : Banque de Polynésie
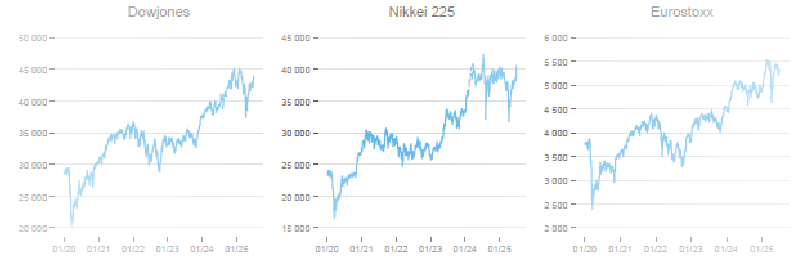
FIG. 6. Indice boursier
Source : Les Echos Investir
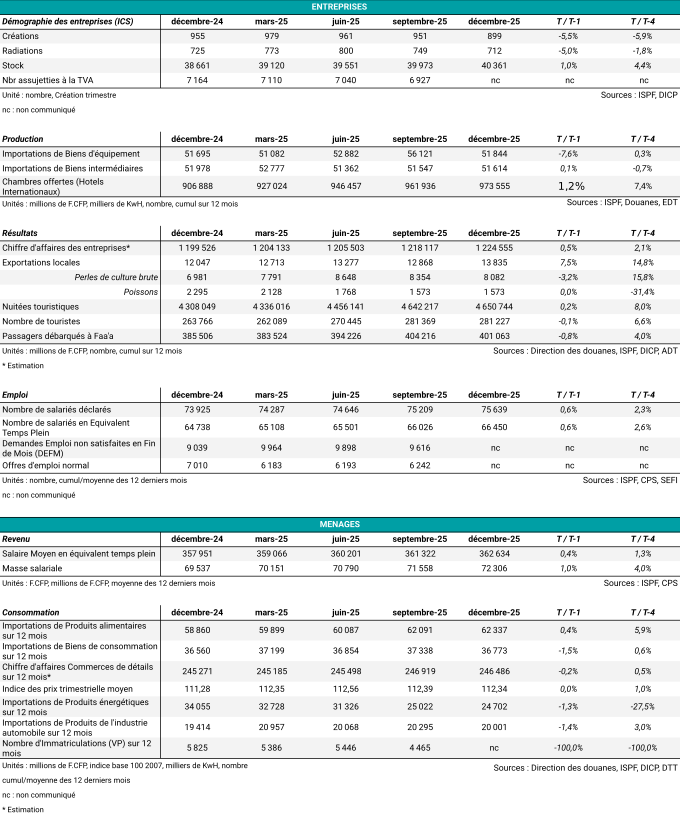
TABLE 1. Tableau de bord